Bonjour, je découvre le logiciel, très pratique, mais des le début je bloque sur un truc.
J’ai crée une seule charge (prime assurance) en charge courante.
Je génère des appel de fonds
Et en bas de chaque page je retrouve mon montant dans “total des appels de fonds (ch.courantes)” et “total des règlements (sur ch. courantes)”, normal, mais également le même montant dans “total des règlements (sur ch. exceptionnelles)” et dans “total des règlements (fonds travaux)” alors que je n’ai crée que des charges courantes.
J’ai mal compris l’intitulé ou il y a un soucis ? surtout que le fond travaux est censé être a part ?
“total des appels de fonds (fonds de travaux)” est bien a zero mais en fait c’est tout les “total des règlements” qui se retrouvent avec la meme valeur.
Bonjour,
idem pour moi. Le montant charge courante et charge exceptionnel était identique.
J’ai supprimé la partie charges exceptionnels pour plus de lisibilité des coproriétaires.
Bonjour,
le problème des charges courantes et charges exceptionnelles qui sont bien différentiées dans le grand livre, lorsque les charges exceptionnelles sont à “0 €”, ont la fâcheuse tendance à se confondre sur le pdf “Appel de fonds” (sommes identiques entre ch. courantes et ch. exceptionnelles).
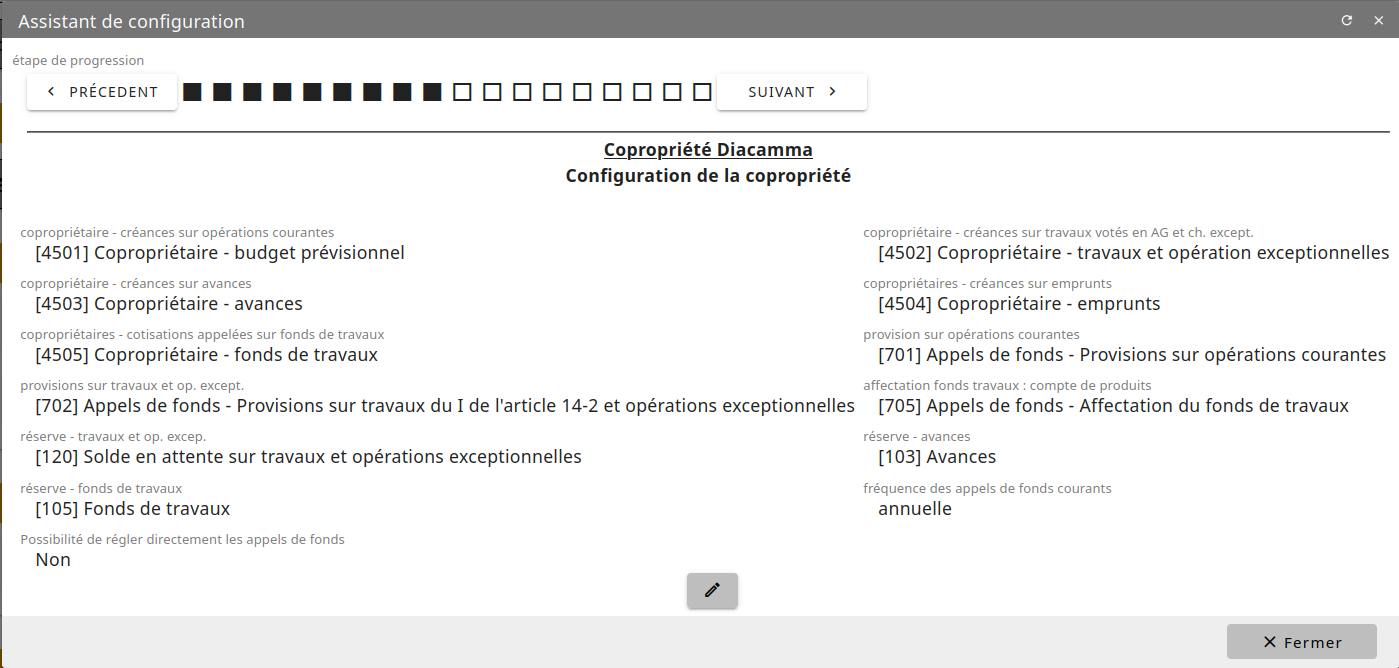
Ce problème vient de la configuration de la copropriété lors du choix des tiers (450) dans l’assistant de configuration (étape n°9).
Diacamma fait la différence entre chaque copropriétaire en le nommant (ex: 450 Paul DURAND). Donc on laisse le compte en 450 (propriétaire individualisé), puisque le logiciel sait faire la différence.
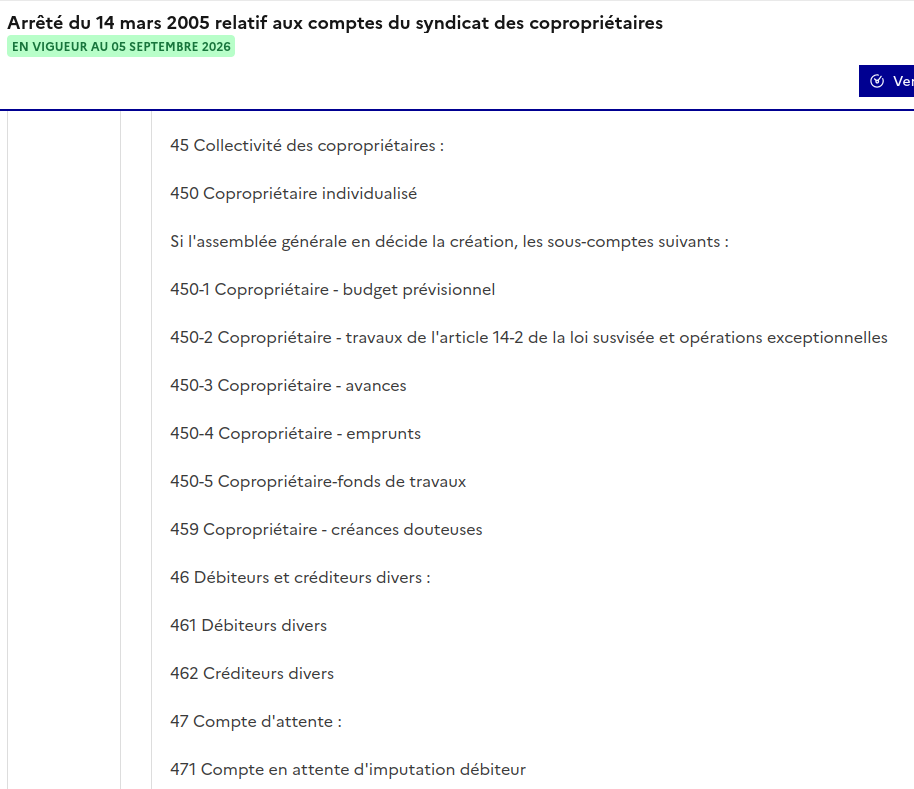
Hors le Plan comptable français en matière de copropriété liste le plan comme suit (extrait) :
On peut en effet voir que le compte 450 est bien le copropriétaire individualisé.
Mais en choisissant le compte 450, les sommes de ce compte ne distinguent pas les charges courantes et les charges exceptionnelles ou de fond de travaux ! D’où les sommes répétées entre courant et exceptionnel.
La solution pour les différencier, consiste à suivre le plan comptable… Le propriétaire ne doit pas se trouver sur le compte 450, mais sur compte 450-1(Copropriétaire - budget prévisionnel), 450-2(Copropriétaire - travaux de l’article 14-2 de la loi susvisée et opérations exceptionnelles), 450-3(Copropriétaire - avances), 450-4(Copropriétaire - emprunts), 450-5(Copropriétaire-fonds de travaux).
Sur Diacamma il n’y a pas les tirets, 450-1 = 4501 etc.
En créant les bons comptes, le 4501(Paul DURAND, Copropriétaire - Budget prévisionnel) il n’y aura sur ce compte que les charges courantes.
Le compte 4502(Paul DURAND, Copropriétaire - travaux de l’article 14-2 de la loi susvisée et opérations exceptionnelles).
Sur celui-ci il y aura les charges exceptionnelles et ainsi, si le compte 4502 est à 0 €, les sommes listées en ch. exceptionnelles resteront à 0 €.
J’ai fais cette modification sur le nouvel exercice avant toutes écritures et tout est rentré dans l’ordre, malgré la confusion sur l’exercice précédent. ATTENTION ! mes charges exceptionnelles étaient nulles (0 €).
Un grand merci, et avec les captures en plus :).
J’arrive a la fin de l’exercice, je vais pouvoir tester aussi. J’espère que de faire la modification entre 2 exercices ne va rien “casser”.
Il faut toujours faire une sauvegarde du fichier nom_du_fichier.lbk, en le copiant dans un autre endroit par exemple, avant toute modification de la comptabilité. S’il devait y avoir un problème, il suffira de supprimer le fichier .lbk problématique de son emplacement habituel et le remplacer par celui que vous aurez sauvegardé ailleurs, puis ouvrir Diacamma sur ce dernier pour retrouver votre comptabilité d’avant la tentative de modification !
C’est comme ça que je procède lorsque je “tâtonne” pour trouver une solution…
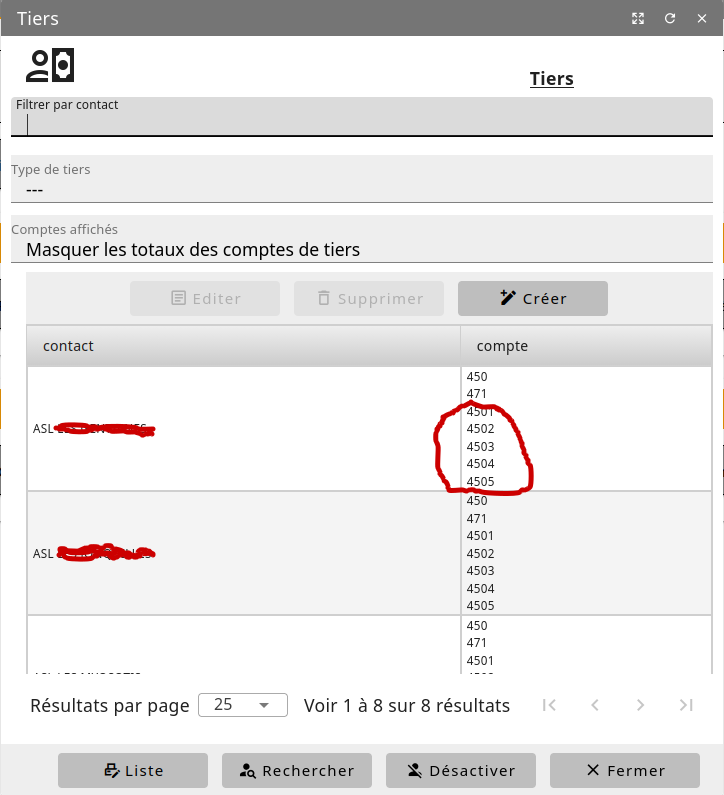
Par contre, à la fin de l’exercice, avant clôture, il faut passer dans la configuration de copropriété pour passer les comptes restés sur “450”, à “4501”, “4502”, “4503”, “4504” et “4505”. Puis aller dans “COMPTABILITÉ” et dans “Tiers” :
Vérifier que les ces comptes apparaissent bien devant chaque propriétaire (image ci-dessus).
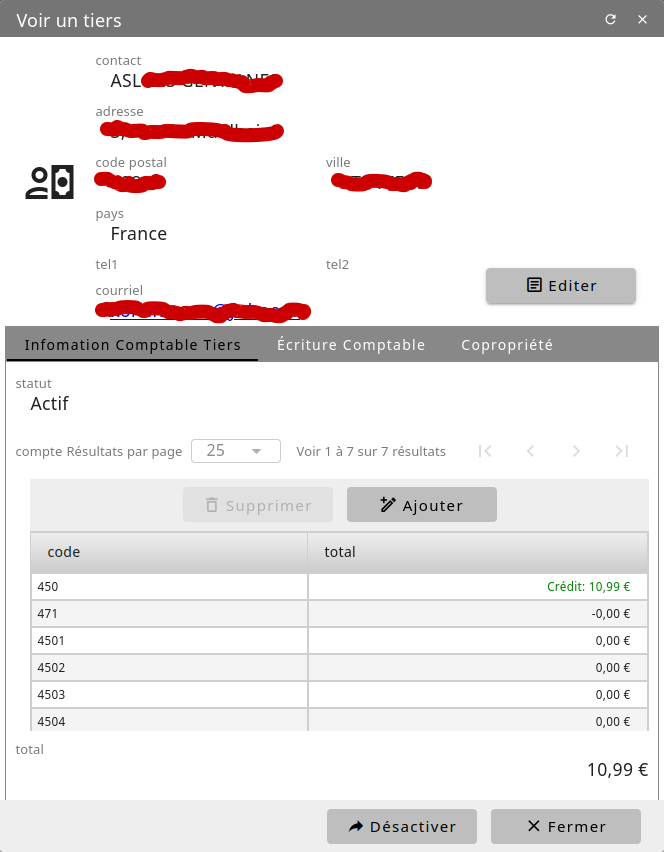
Cliquer sur un propriétaire (le premier par exemple) pour le griser, puis sur “Éditer” (le bouton est devenu cliquable) cela permet d’ouvrir la fenêtre “Voir un tiers” :
On peut voir ici dans mon exemple, que le compte 450 est créditeur de 10,99 €.
Il faut impérativement, avant de clôturer l’exercice, passer une écriture (si ce crédit est un excédent des charges courantes) au débit du 450 (10,99 €) et au crédit du compte 4501. Cela soldera le compte 450.
S’il s’agit d’un crédit de Fonds de travaux, il suffira de le passer en 4505, s’il s’agit de charges exceptionnelles, en 4502 etc.
S’il s’agit d’une partie en charges courantes et l’autre partie en exceptionnelles par exemple, 5 € en courantes et 5,99 € en exceptionnelles :
Passer une écriture au débit du 450 de 10,99 €
Puis au crédit du 4501 de 5 €
Et au crédit du 4502 de 5,99 €
Il faut en fait, solder tous les comptes 450 de chaque propriétaire.
La manœuvre n’est pas aussi simple, juste un peu fastidieuse.
Puis vous pouvez créer le nouvel exercice (attention ! s’il était déjà créé, il faut aller voir si les comptes 4501, 502, 503, 504 et 505 sont bien présents dans “Tiers”).
A présent vous pouvez clôturer l’ancien exercice et faire tous les “à nouveau” comme d’habitude.
Il y aura juste une trace sur le Grand Livre de cet exercice clos d’écritures entre 450 et 450X. Il vous suffira de l’expliquer en AG pour montrer qu’il s’agit juste d’une mise à niveau et que les soldes sont les mêmes…
Normalement, tout revient dans l’ordre !
A vous de jouer…