Ventilation des règlements sur plusieurs comptes 450x en présence d'un solde reporté (SAN)

Bonjour,

Je pense avoir identifié un comportement qui me semble poser problème dans la ventilation des règlements lorsqu’un appel de fonds comporte plusieurs natures de charges.

Contexte

J’utilise les comptes copropriétaires de la manière suivante :

  • 4501 : Charges courantes
  • 4502 : Charges exceptionnelles
  • 4505 : Fonds de travaux

En début d’exercice, les copropriétaires possèdent généralement un solde reporté issu de l’écriture de SAN, puisqu’il représente l’écart entre les appels de fonds déjà effectués et les dépenses réellement ventilées de l’année précédente.

Le problème

Je réalise un appel de fonds comprenant à la fois :

  • des charges courantes (4501),
  • un fonds de travaux (4505).

Le logiciel débite correctement chacun des comptes selon les montants de l’appel de fonds.

En revanche, lors de l’enregistrement du règlement du copropriétaire, la ventilation est effectuée selon la même clé de répartition de l’appel de fonds, sans tenir compte des soldes déjà présents sur les comptes.

C’est ce point qui me semble problématique.

Exemple

Situation initiale (SAN)

  • 4501 : solde créditeur de 40 €
  • 4505 : 0 €

Appel de fonds

Appel de 140 € réparti ainsi :

  • 100 € de charges courantes (4501)
  • 40 € de fonds de travaux (4505)

Le logiciel génère :

  • 4501 : débit de 100 € → nouveau solde débiteur de 60 €
  • 4505 : débit de 40 € → nouveau solde débiteur de 40 €
  • 701 : crédit de 100 €
  • 105 : crédit de 40 €

Le copropriétaire doit donc régler 100 € au total.

Règlement de 100 €

Le logiciel comptabilise :

  • Banque (512) : débit de 100 €
  • 4501 : crédit de 71,43 € (10/14)
  • 4505 : crédit de 28,57 € (4/14)

On obtient alors :

  • 4501 : solde créditeur de 11,43 €
  • 4505 : solde débiteur de 11,43 €

Le copropriétaire a pourtant réglé exactement ce qu’il devait, mais le paiement n’a pas soldé les deux comptes.

Conséquences

À chaque clôture, je dois passer une opération diverse afin de remettre le compte 4501 à son solde réel.

Comme les dépenses sont souvent inférieures aux appels de fonds, un nouveau solde créditeur apparaît ensuite sur le 4501. Lors de l’appel de fonds suivant, le même phénomène se reproduit.

On se retrouve donc avec des soldes résiduels qui se déplacent entre les comptes alors que, du point de vue du copropriétaire, l’appel de fonds a bien été réglé.

Proposition

Il me semblerait plus logique que, lorsqu’un règlement vient solder un appel de fonds, la ventilation tienne compte des soldes réels des comptes 4501, 4502, 4505, etc., plutôt que d’appliquer uniquement la clé de répartition de l’appel de fonds.

Je suis néanmoins conscient que cette évolution pourrait devenir complexe si plusieurs appels de fonds sont simultanément ouverts, avec des soldes reportés, des régularisations ou des avoirs. La logique de ventilation risquerait alors de devenir une véritable usine à gaz.

Je me demande donc :

  • est-ce le fonctionnement attendu du logiciel ?
  • existe-t-il un paramétrage permettant une ventilation différente ?
  • ou s’agit-il d’une limitation connue qui pourrait être améliorée ?

Merci d’avance pour vos éclaircissements.
Proposition alternative de fonctionnement (gestion d’un crédit global copropriétaire)

En complément du point précédent, je souhaite proposer une autre approche de fonctionnement qui consisterait à revoir la logique des comptes de copropriétaires.

Principe proposé

Actuellement, les règlements sont directement ventilés entre les comptes 4501 / 4502 / 4505 selon une clé de répartition, même lorsqu’ils sont effectués avant ou en dehors d’un appel de fonds.

Je propose d’introduire un compte intermédiaire global de type 450 / 4500 (crédit copropriétaire) , qui représenterait uniquement la position globale du copropriétaire vis-à-vis du syndicat, sans ventilation immédiate.

Ainsi :

  • Les règlements excédentaire seraient enregistrés dans ce compte global
  • La ventilation réelle ne serait effectuée qu’au moment de la création de l’appel de fonds
  • Le logiciel utiliserait alors ce crédit global pour solder tout ou partie de l’appel

Exemple

Situation initiale (SAN)

  • 4500 : crédit de 40 €

Versements avant appel

  • 5 janvier : +10 €
  • 5 février : +10 €

=> 4500 : crédit total de 60 €


Appel de fonds du 15 février

Appel de 140 € :

  • 100 € charges courantes (4501)
  • 40 € fonds de travaux (4505)

Hypothèse H1 — fonctionnement actuel (ventilation immédiate des règlements)

Dans le fonctionnement actuel, chaque règlement est immédiatement ventilé dès son enregistrement sur les différents comptes copropriétaires (4501 / 4502 / 4505), selon la clé de répartition définie dans l’appel de fonds ou dans la structure du lot.

Même si les versements interviennent avant la création de l’appel de fonds , ils sont déjà affectés à des catégories de charges, ce qui entraîne une anticipation de la ventilation future.


Étape 1 — versements avant appel de fonds

Les règlements sont enregistrés individuellement et immédiatement ventilés :

5 janvier : versement de 10 €

  • 4501 : crédit 7,14 €
  • 4505 : crédit 2,86 €

5 février : versement de 10 €

  • 4501 : crédit 7,14 €
  • 4505 : crédit 2,86 €

Après ces deux versements :

  • 4501 : crédit 14,28 €
  • 4505 : crédit 5,72 €
  • 450 : crédit 20 €

Ces montants sont déjà répartis comptablement, alors même que l’appel de fonds n’a pas encore été créé.

15 février Appel de fonds de 140 € :

  • 100 € charges courantes (4501)
  • 40 € fonds de travaux (4505)

Le logiciel enregistre :

  • 450 : debit 40 €
  • 4501 : débit (100 - 28.57) : 71.43 €
  • 4505 : débit (40 - 11.43) : 28.57 €

Hypothèse H2 — crédit global 4500 + ventilation à l’appel

15 février Appel de fonds de 140 € :

  • 100 € charges courantes (4501)
  • 40 € fonds de travaux (4505)

Le logiciel enregistre :

  • 450 : debit 60 €
  • 4501 : débit (100 - 42.86 ) : 57.14 €
  • 4505 : débit (40 - 17.14) : 22.86 €


Situation après appel H1 ou H2

On obtient alors :

  • 4501 : solde débiteur 57,14 €
  • 4505 : solde débiteur 22,86 €
  • 4500 : soldé à 0 €

Total restant dû : 80 €

Paiements mensuels (exemple complémentaire)

8 mensualités de 10 € : (mars => octobre inclus)

  • 4501 : crédit 7.14 * 8 : 57.14 €
  • 4505 : crédit 2.85 * 8 : 22.86 €

2 mensualités de 10€ : (novembre, décembre)

  • 4500 crédit 10 * 2 : 20 €

Situation avant ventilation des règlement en décembre

On obtient alors :

  • 4501 : solde débiteur 0 €
  • 4505 : solde débiteur 0 €
  • 4500 : soldé à 20 €

Intérêt de cette approche

  • séparation claire entre trésorerie réelle (4500) et affectation comptable (4501/4505)
  • suppression des problèmes de reventilation rétroactive
  • amélioration de la lisibilité des soldes copropriétaires
  • réduction des écritures correctives en fin d’exercice

Question ouverte

Je ne sais pas si ce type de fonctionnement est compatible avec les exigences du plan comptable de la copropriété, mais il me semble plus stable d’un point de vue logique que la ventilation immédiate des règlements.

Je serais intéressé de savoir si une approche de ce type existe déjà dans certains paramétrages ou si elle est envisageable dans l’architecture du logiciel.

Bonjour Florian,

J’essaie de comprendre…
Première chose :
En comptabilité syndicale tout ce qui est payé avant appel de fonds, s’appelle “Avance”. Il y a un compte pour cela c’est le 4503 Copropriétaire - avances. Cela évitera peut être le compte 4500…
Par contre je n’ai pas trop compris les affectations des 10 € en 4501 et en 4505 qui deviennent 7,14 € et 2,86 €. Tu as prévu que lorsque un copropriétaire paye une somme, celle-ci est répartie en pourcentage entre le 4501 et le 4505 ?
L’appel de fonds dédié aux Fonds de travaux doit être distinct de l’appel de fonds pour charges courantes… On ne peut pas confondre les deux. D’ailleurs Diacamma calcule automatiquement la somme, en créant l’appel de fonds, dès qu’on l’attribue au compte 4505. Il s’agit de 5% du budget.
Tu dois avoir obligatoirement 2 appels de fonds:

  • Un dédié aux charges courantes
  • Et un dédié aux fonds de travaux

Tu n’aurais pas un problème sur tes clés de répartition ? À moins que je n’ai pas compris la démarche. Ta solution semble intéressante si tu as ce problème, j’aimerais savoir parce que pour l’instant je n’ai pas rencontré ce désagrément.
Merci pour ton intervention
Daniel

Bonjour,
Je pense avoir saisi le problème.
Un seul appel de fonds ne peut pas avoir plusieurs catégorie de charges. On peut appeler une somme globale, mais l’appel de fonds proprement dit, doit être unique et refléter la volonté de l’Assemblée Générale.

  • Appel de fonds sur compte 4501 C’est l’appel de fonds pour les charges courantes connues d’avance issues du budget voté l’année -1.
  • Appel de fonds sur compte 4502 C’est l’appel de fonds pour les charges exceptionnelles non connues d’avance. Ce sont les sommes exceptionnelles qui n’ont pas été votées au budget (hors budget) qui ont été accordées, soit par AG exceptionnelle, soit par urgence par devoir de protection du bien commun (péril en la demeure). Comme elles ne sont pas connues d’avance, elles ne peuvent pas faire partie d’un appel de fonds périodique comme les charges courantes issues du budget. SAUF ! lorsqu’il s’agit de travaux votés ! à ne pas confondre avec le fond de travaux (4505) qui couvrent de futurs travaux non votés !. Les travaux votés sont considérés, même à périodicité connue, comme des sommes exceptionnelles. Une fois les travaux terminés, ces appels de fonds disparaissent.
  • Appel de fonds sur compte 4505 Ce sont les appels de fonds pour se constituer une tirelire pour de futurs travaux. La loi ALUR qui oblige le syndic, propriétaire d’un bien commun bâti, à se constituer une réserve de fonds par appel périodique (en général une fois l’an), cet appel ne peut pas dépasser 5 % du budget annuel) Il est strictement interdit d’utiliser ces fonds pour les charges courantes, ils ne sont destinés que pour des travaux de réhabilitation et d’entretien du bien commun bâti.

Diacamma le gère très bien au moment de la création de l’appel de fonds. En effet, il demande à quelle catégorie de charge appartien cet appel:


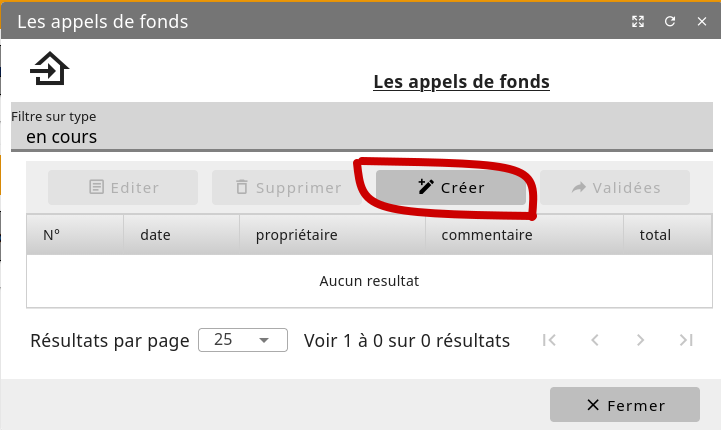
Une fois dans la fenêtre “Les appels de fonds” ci-dessus, on clique sur créer:

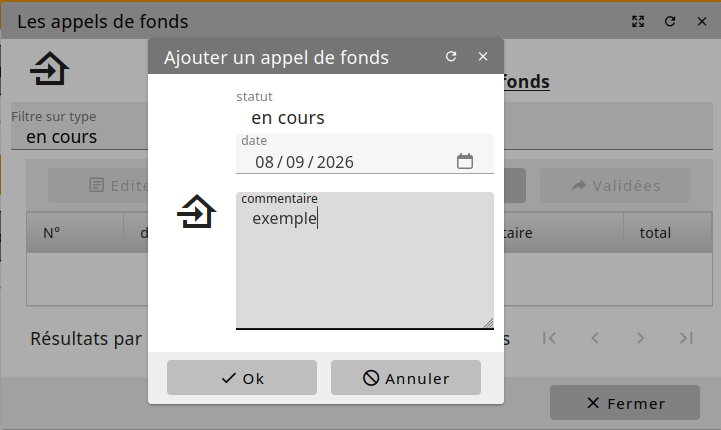
On ajoute le libellé de l’appel de fonds (ex: appel n°X concernant xxxxx), puis on clique sur “OK”:

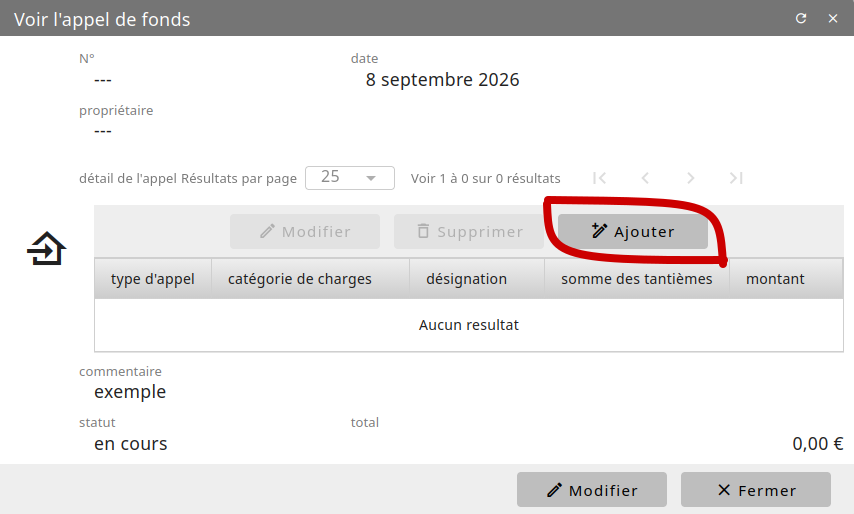
On clique sur “Ajouter”:

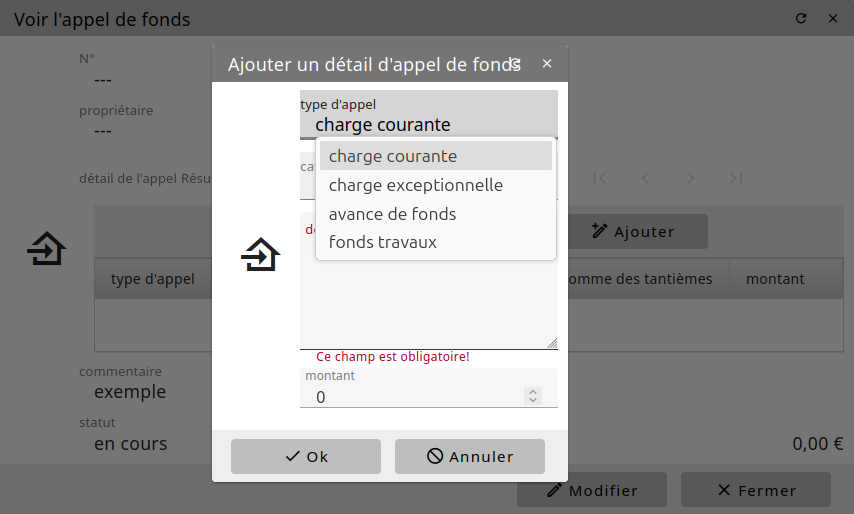
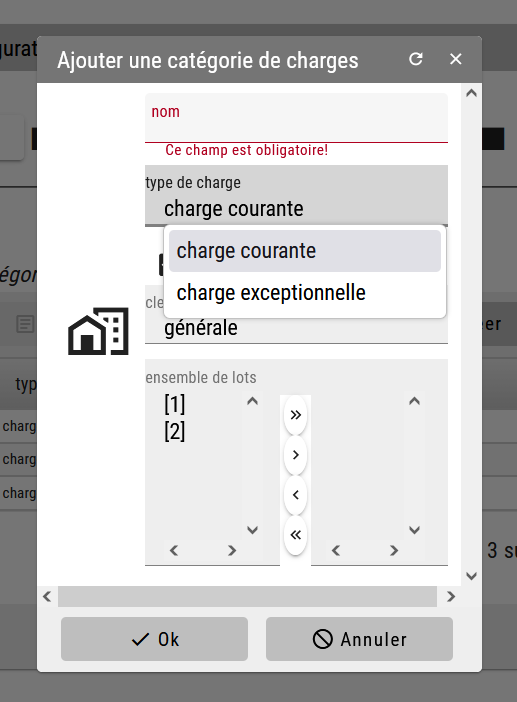
Et là on constate les 4 choix possibles d’un appel de fonds (donc l’appel est unique):

  1. Charge courante (compte 4501)
  2. Charge exceptionnelle (compte 4502)
  3. Avance de fonds (compte 4503)
  4. Fonds de travaux (compte 4505).

À savoir: Lorsqu’on attribue le choix du fonds de travaux, Diacamma met automatiquement la somme (5 % du budget). ATTENTION ! cette somme ne peut être demandée qu’une fois l’an. Si vous la demandez mensuellement, il faudra la diviser par 12 !

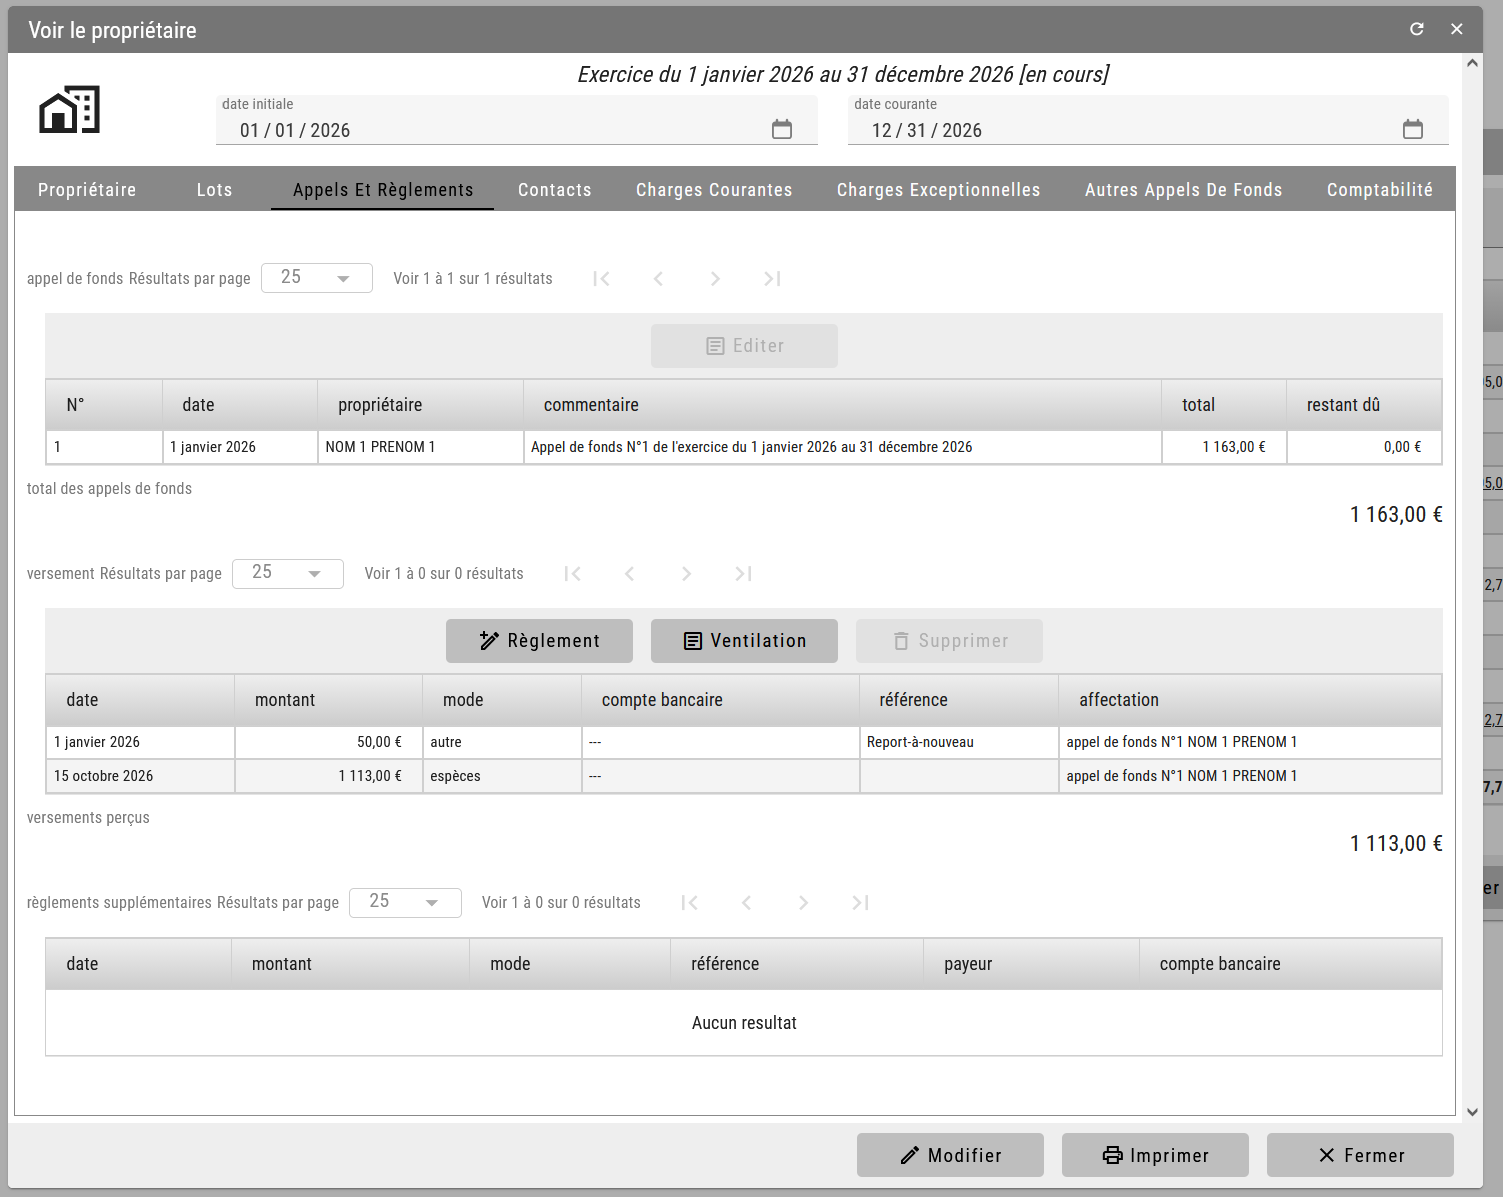
Une fois créé l’appel de fonds, on clique sur le bouton “Validées” de la première fenêtre (il faut cliquer d’abord sur la ligne de l’appel de fonds pour que ce bouton ne sois plus grisé) et Diacamma ventile automatiquement la somme globale sur tous les copropriétaires selon leur prorata (tantièmes) créés auparavant dans les “propriétaires et les lots”.

Si ces propriétaires avaient un surplus issu de l’année -1, celui-ci est automatiquement soustrait dans l’appel de fonds. Sur le compte 701 (charges courantes), il y aura l’appel global du copropriétaire, mais sur le compte 512, une fois l’appel réglé, il y aura la différence et son compte passe à 0 €.
Nul besoin de cliquer sur le bouton “Ventilation”, seulement si le copropriétaire règle ce qu’il doit par un chèque unique. Le bouton “Ventilation” va ventiler les sommes sur les différents appels de fonds. Pour cela il faut qu’il y ait plusieurs appels de fonds et pas un seul, en attribuant les sommes par le plus ancien si celles-ci ne seraient pas suffisantes.
J’espère que ceci explique ton problème de ventilation… Si c’est ce que j’ai compris, parce que je n’ai jamais eu plusieurs appels de fonds en même temps…

Tiens moi au courant si c’est effectivement un bug du logiciel, normalement le fonctionnement est tel qu’il est décrit ci-dessus, je l’utilise depuis 6 ans sans jamais de gros problèmes…

Bonjour @DanielM1,

Merci pour ta réponse, que je n’avais pas vue immédiatement.

J’aimerais revenir sur ce passage :

Un seul appel de fonds ne peut pas avoir plusieurs catégories de charges. On peut appeler une somme globale, mais l’appel de fonds proprement dit doit être unique et refléter la volonté de l’Assemblée Générale.

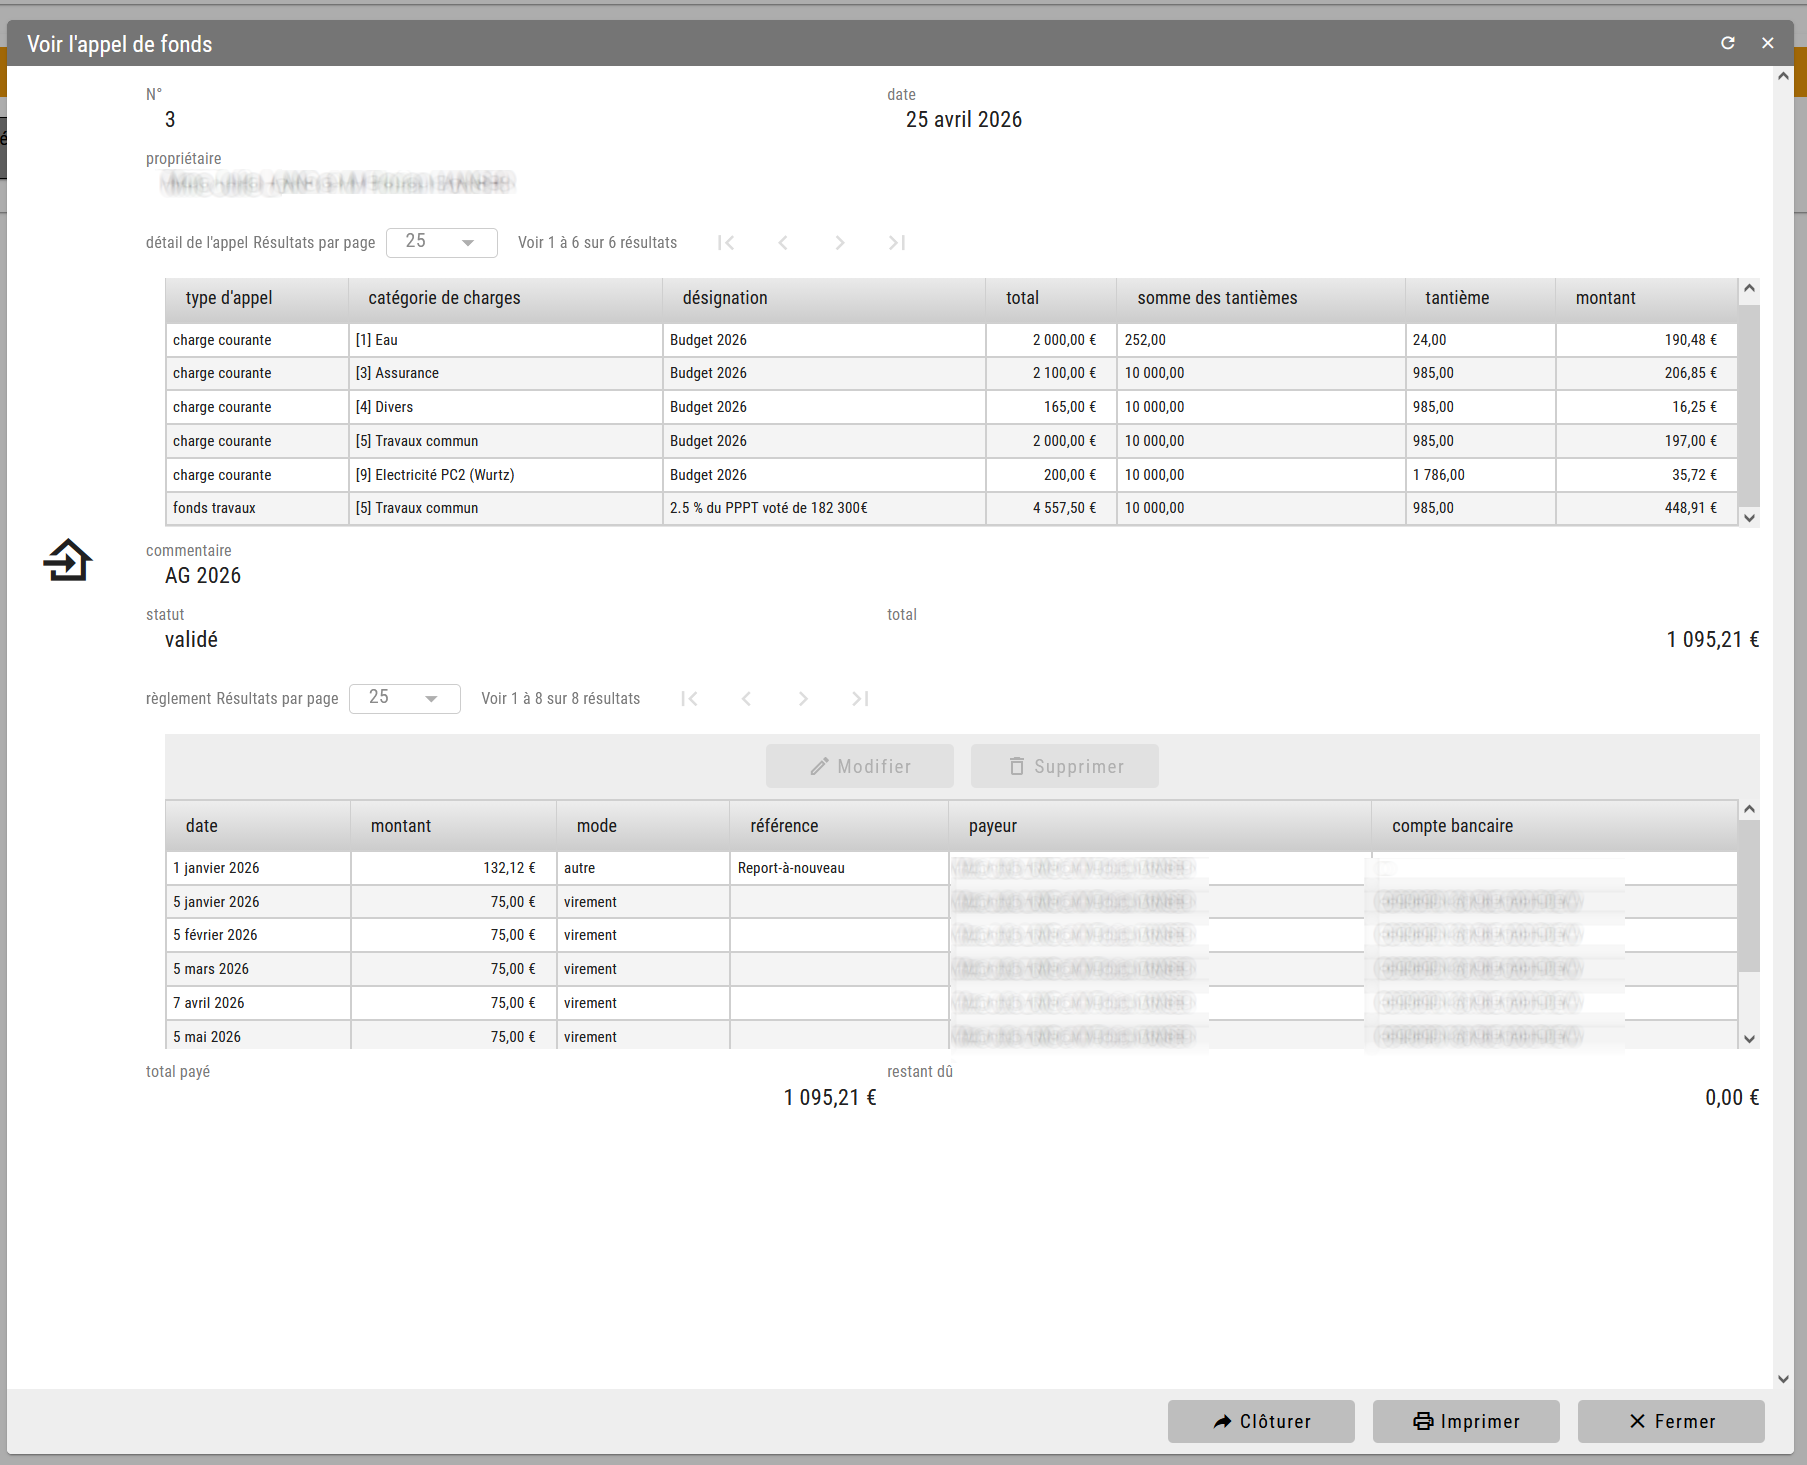
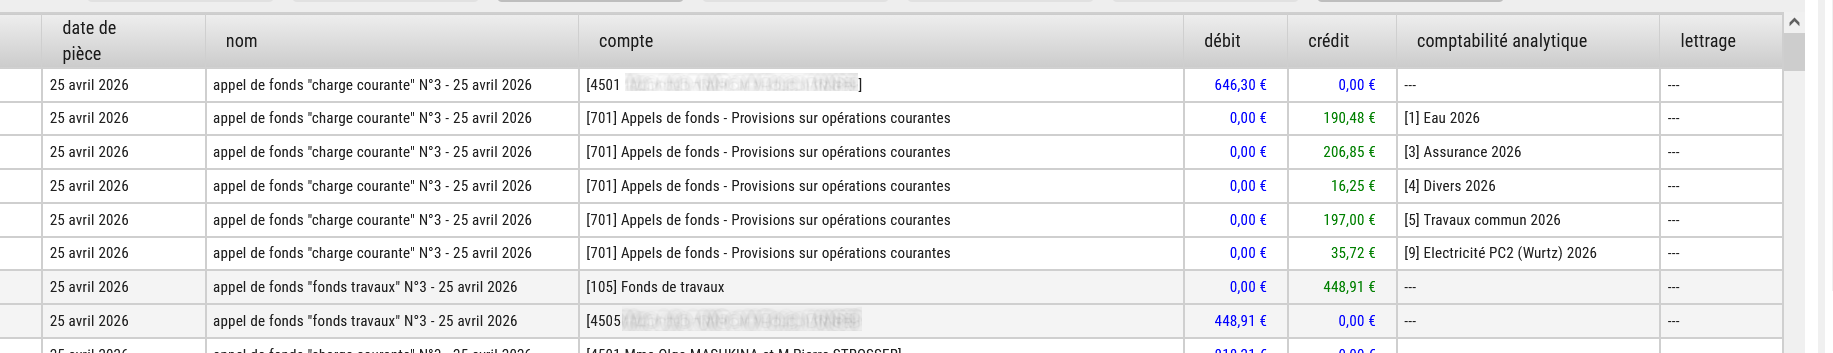
Je n’ai trouvé aucun article de loi qui impose cette restriction. D’autant plus que Diacamma permet de créer un appel de fonds comprenant plusieurs catégories de charges, comme le montre la capture d’écran suivante :

Cela génère les écritures suivantes :

Puis, à chaque règlement mensuel, les écritures suivantes sont générées :

Dans cet exemple, le copropriétaire a commencé l’année avec un solde créditeur de 132,12 € sur le compte 4501, issu de la reprise du solde de l’exercice précédent (SAN).

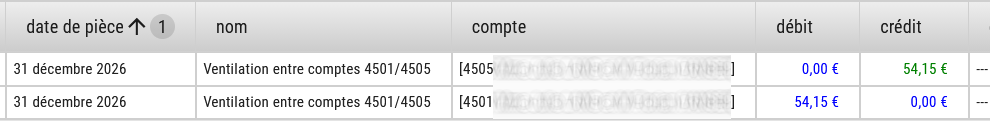
Après la ventilation de l’ensemble des règlements de l’appel de fonds n° 3, il reste une créance de 54,15 € sur le compte 4505 et une dette du même montant sur le compte 4501.

Je dois donc passer une opération diverse pour compenser ces deux soldes, afin d’éviter de me retrouver avec une dizaine de créances et autant de dettes qui viennent polluer l’état financier :

Pour illustrer mathématiquement le problème, voici le calcul correspondant au montant qui reste en déséquilibre entre les deux comptes :

Montant du fonds de travaux / Montant total de l'appel × SAN

448,91 / 1 095,21 × 132,12 = 54,15 €

On retrouve bien le montant du solde résiduel sur chacun des deux comptes.

@lag, serait-il possible d’avoir votre avis sur cette discussion ?


À savoir : la contribution au fonds de travaux est soumise à un minimum légal. Celui-ci correspond à 5 % du budget prévisionnel ou, lorsqu’un projet de plan pluriannuel de travaux (PPT) a été adopté, à 2,5 % du montant des travaux prévus par ce plan, en retenant le montant le plus élevé des deux.

Il s’agit d’un minimum : l’assemblée générale peut décider d’une contribution plus importante. Dans notre copropriété, celle-ci était de 10 % avant l’adoption du PPT.


Concernant le compte 4503, il me semble qu’il sert à comptabiliser les avances de trésorerie constituées par décision de l’assemblée générale, et non les trop-versés des copropriétaires.

Pour ces derniers, deux solutions me sembleraient envisageables :

  • soit le logiciel détecte les soldes créditeurs sur les comptes 450x et les utilise lors de la création d’un nouvel appel de fonds ;
  • soit les trop-versés sont enregistrés dans un compte distinct, clairement identifié à cet usage, puis ventilés lors de la création d’un nouvel appel de fonds.

L’objectif serait d’éviter les déséquilibres entre les différents comptes 450x et les opérations diverses de régularisation qui en découlent.


En tout cas, merci pour ta réponse et pour le temps consacré à essayer de comprendre le problème !

Je vais essayer de configurer correctement les notifications par e-mail pour pouvoir suivre plus rapidement les prochaines réponses.

Très bonne soirée,

Florian

1 « J'aime »

Bonjour Florian,
Alors, en premier; Une catégorie de charge en droit français des copropriétés, ce n’est pas une clé de répartition de charges, mais un “type” de charge:

  • Charges générales
  • Charges spéciales
  • Charges exceptionnelles
  • Charges de fond de travaux

La loi du 10 juillet 1965 interdit de “fusionner” ou confondre les différentes catégories de charges, ou types de charges, lors des appels de fonds !

L’image que tu me montre, concerne une “fusions” des différentes clés de charges, appelées (je ne sais pourquoi), “Catégorie de charges”. Il est normal que tous les comptes destinés aux charges soit “mitigés” (on ne va pas envoyer un appel de charges par clé (compte)), à partir du moment où cet appel concerne une seule catégorie “Charges générales”.

Dans mon précédent message je tenais à souligner que les appels de fonds doivent être légitimement différenciés: 4501 pour les charges générales (qui peuvent être appelées plusieurs fois par an). 4502 pour les charges exceptionnelles et 4505 pour le fond de travaux qui elles ne peuvent être appelées qu’une fois par an !
Je ne sais comment as-tu compilé les différents appels de fonds… et je ne comprends pas la finalité de jeu d’écritures qu’il me semble que tu sois obligé de faire en fin d’année.
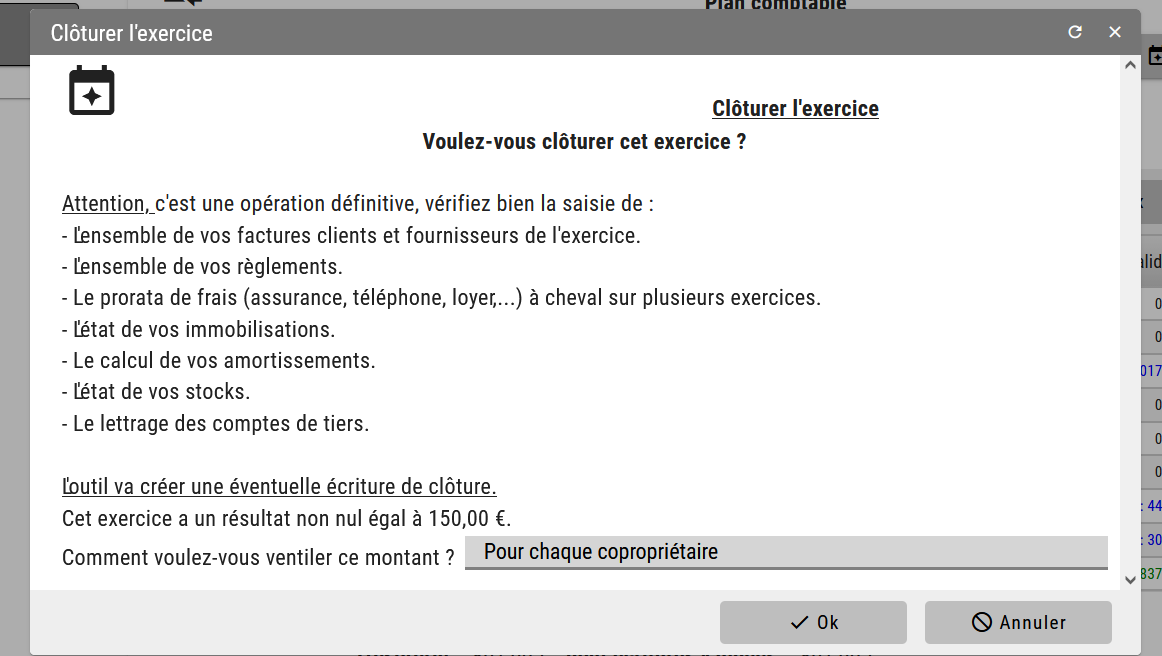
Lorsque tu clôture un exercice, Diacamma te demande ce que tu dois faire du surplus du compte 4501. C’est normal puisque la dépense a été estimée et qu’il est obligé d’avoir un surplus… Le choix, soit de le laisser aux copropriétaires (auquel cas, lors de l’appel suivant, Diacamma soustrait la somme en surplus de l’appel), soit de le mettre sur compte d’avance de trésorerie. Ce qui n’est jamais le cas des autres comptes. Le 4505 par exemple, Diacamma va le mettre automatiquement sur un compte prévu à cet effet le 705 puis transférés sur le compte 105 lors du règlement et sur un compte bancaire rémunéré autre que le compte bancaire de la copropriété…
Donc les appels doivent être obligatoirement différenciés ! et ne peuvent se confondre en un unique appel, surtout que souvent ils n’ont pas lieu aux mêmes périodes !

En fait dans la colonne “Catégorie de charges”, il s’agit de charges où le mode de calcul est différent (clé de charge). Exemple, les charges communes à tous, sont au millième. Celui qui possède “gros”, paie plus que celui qui possède “petit”.
Pour l’ascenseur par exemple, on ne peut l’établir au millième, mais selon l’étage où il habite ! Celui qui habite au dernier, va payer plus cher que celui qui habite au premier et celui qui habite au rez de chaussée il ne va pas payer de charges ascenseur. Donc on crée une clé de charge différente en rapport aux autres charges, mais celle-ci est bel et bien “confuse” avec les autres charges, à partir du moment qu’il s’agit de charges générales (même type ou même catégorie). Cette colonne je l’aurais plutôt appelée Clé de charge. Cela évite les confusions.
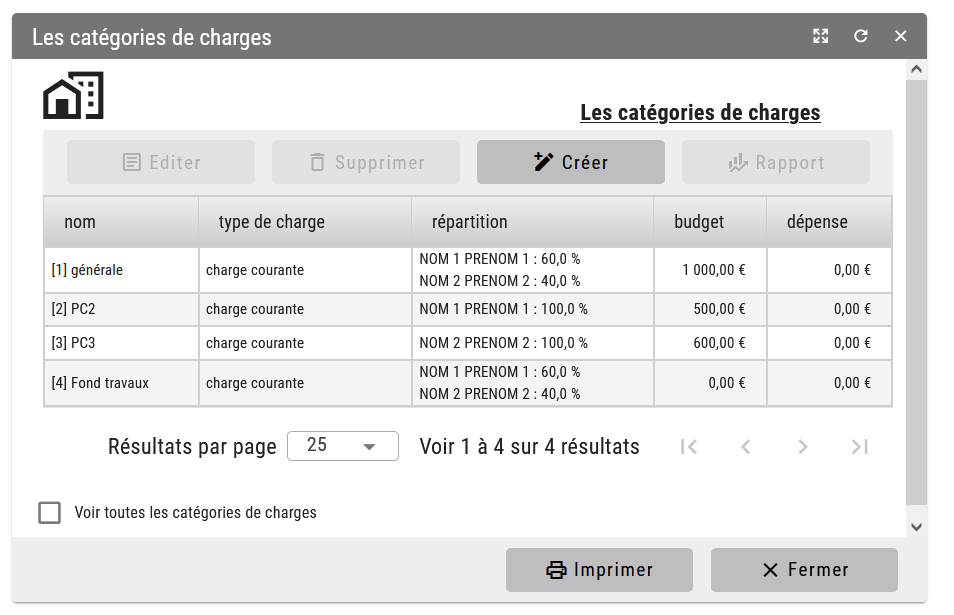
D’ailleurs, si on clique sur “Catégorie de charges”, on voit les différentes catégories (charges générales, charges exceptionnelles…) et leur clé de répartition, c’est à dire le mode de calcul affecté à chaque charge.

Je vois que ton appel 4505 appartient à une clé “[5] Travaux commun” et aussi en charges générales tu as une somme “[5] Travaux commun”, je présume que tu utilise le même mode de calcul (…).
Pour ce qui des fonds de travaux (4505) la loi stipule qu’il s’agit d’un pourcentage du budget annuel (5% minimum), (sauf exceptions liées au Plan Pluriannuel de Travaux). Les sommes ne sont pas rattachées au propriétaire, mais au lot, elles ne sont pas remboursables en cas de départ. Elles ne concernent pas les travaux votés, ces dernières sont régies par le compte 4502 (charges exceptionnelles).
Attention à la confusion (souvent de certaines copropriétés) entre travaux votés et travaux non votés ! Le compte 4505 (loi Alur) sert à constituer un capital pour de futurs travaux non encore votés !

Je ne sais pas si j’ai pu t’aider, en tous cas je serais curieux de savoir comment tu compile les différents appels de fonds.
Tiens moi au courant et merci pour ton envoi
Daniel

Bonjour Daniel,

Concernant les catégories de charges, je ne suis absolument pas d’accord avec toi. D’autant que je me suis basé sur le tuto fait par Laurent sur YouTube : https://youtu.be/eE7Jx-DaNqg?t=213.

Chaque catégorie de charges permet de séparer les dépenses et également de définir les répartitions. Et chaque catégorie possède un type qui permet de faire un appel de fonds correspondant.
Dans ma copropriété, j’ai PC1 (parties communes générales), PC2/PC3 (pour chacune des cages d’escalier), Garage (pour les 3 propriétaires) et l’eau, définie au nombre de résidents par lot.


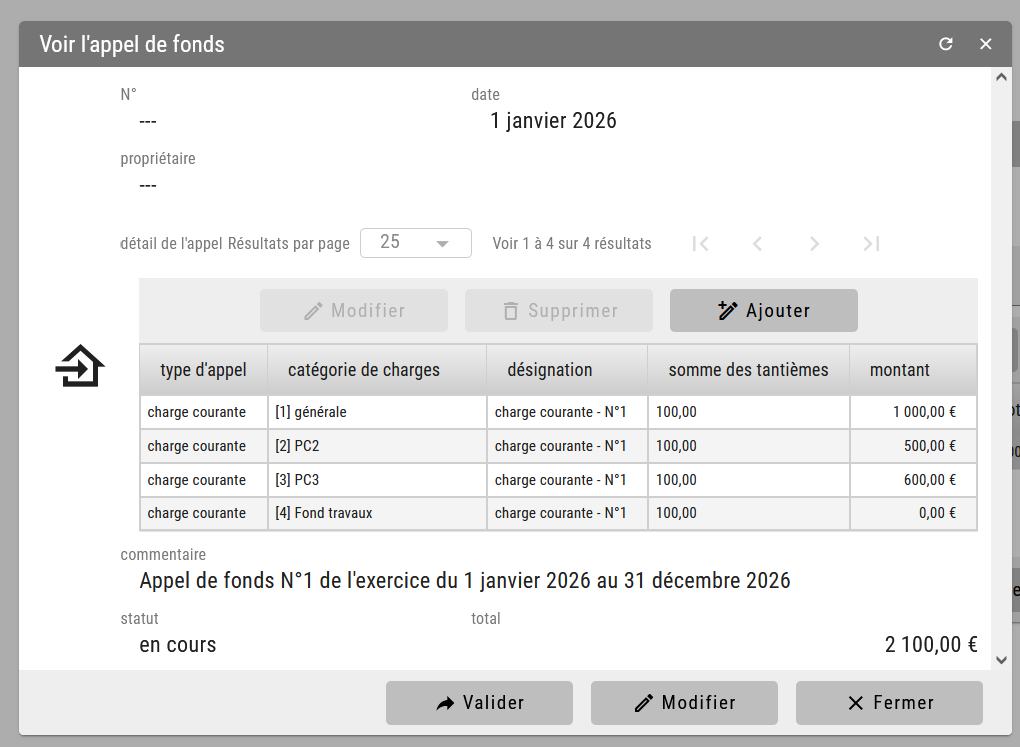
Concernant l’appel de fonds, j’ai simplement ouvert le nouvel exercice, déclaré le budget de chacune des charges et créé en automatique un appel de fonds sur les charges courantes.
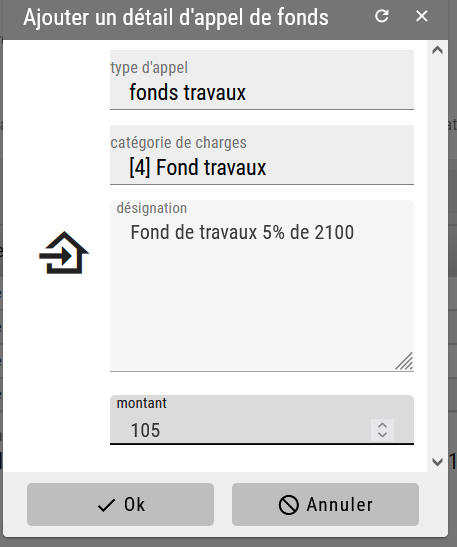
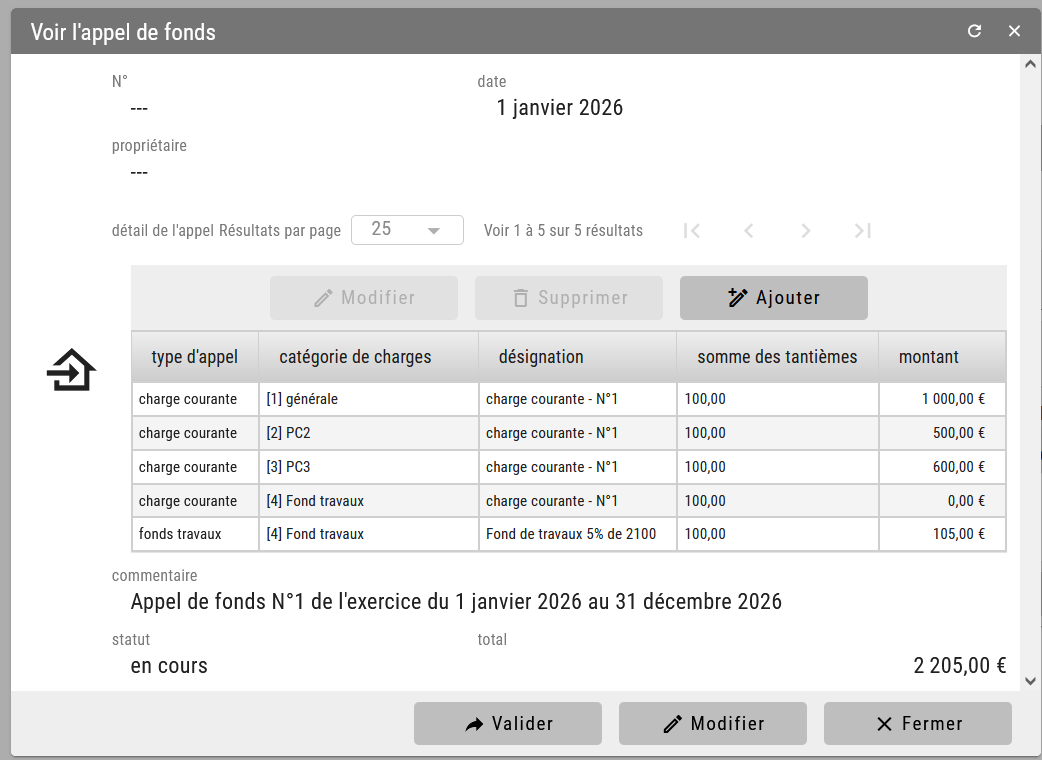
Ensuite, dans ce même appel de fonds, j’ai ajouté une ligne en plus pour le fonds de travaux[1] puis j’ai validé l’appel de fonds.
En automatique, il a créé des lignes comptables pour les charges courantes sur les comptes 4501 et 701 correspondants, ainsi qu’en compta analytique, et il a aussi créé les lignes de fonds de travaux sur les comptes 4505 et 105.


Effectivement, avec deux appels de fonds différents il n’y aurait eu aucun problème, mais dans une petite copropriété il est plus simple de tout regrouper une fois par an après l’assemblée générale, d’autant que c’est possible sur le logiciel et qu’après des recherches, les jurisprudences sont plutôt d’accord pour une solution de regroupement tant que la finalité et le type de chaque ligne sont correctement précisés, ce que fait très bien Diacamma. La Cour de cassation va dans ce sens dans son avis du 12 décembre 2024 (n° 15013) : elle exige que la nature et le montant de chaque somme réclamée (budget prévisionnel, travaux hors budget) soient distingués avec précision, mais n’impose aucun document séparé.


  1. Le logiciel nous oblige à renseigner une catégorie de charges pour le fonds de travaux alors que celui-ci n’est, à mon sens, pas catégorisable. Je l’ai donc mis sur la clé générale PC1, conformément à l’article 10 de la loi de 1965 qui impose la répartition de la cotisation au fonds de travaux sur les tantièmes généraux. ↩︎

Merci pour ta réponse,
En effet quand je parle de différencier les appels de fonds, c’est les différencier en lignes comptables, rien interdit d’envoyer une somme globale à payer, à partir du moment où ces sommes sont bien différenciées. Le propriétaire doit savoir ce qu’il paie et où va l’argent.
Après la nomenclature des colonnes, est une subtilité qui n’influe pas sur les calculs… Une catégorie de charge est le nom que donne la loi (Plan comptable) à un Type de charge.
Par contre un appel de fonds 4505 est bel et bien catégorisable ! C’est la catégorie nommée dans Diacamma “Fonds de travaux”

Ce qui m’intrigue dans ton problème, est ce que tu t’y prends correctement lorsque tu passe tes appels de fonds (globaux) en “Validés” et “Ventilés” ? C’est peut être l’origine de ton problème ou d’un bug de Diacamma. Et comment fais-tu si tu as des dépenses exceptionnelles ? Tu ne pourra pas les envoyer en même temps que les autres. On ne peut prévoir une dépense exceptionnelle !
As-tu essayé de différencier tes appels de fonds pour éviter cette confusion de surplus de sommes et voir si ça marche mieux ? Quitte à demander une somme globale, mais sur plusieurs appels de fonds…
Merci encore et tiens moi au courant j’aimerais savoir s’il y a bug ou pas…
Daniel

Ça y est je viens de comprendre ton problème ! Je n’avais pas vu les trois petits points…
Je vois donc que tu as mis ton appel de fonds 4505 sur la catégorie charges générales (si j’ai bien compris).
Hors là tu as en fait confondu les comptes 4505 et 4501 (parce que la catégorie Charges générales fait partie du compte 4501) et là Diacamma considère qu’il y a un seul compte (même si tu l’as nommé “Fonds de travaux”), Diacamma fait sa salade dans un seul compte, le 4501, c’est pour ça que tu retrouve des sommes identiques entre 4501 et 4505 qui te pourrissent les calculs !
Tu dois obligatoirement affecter ces sommes à la catégorie “Fonds de travaux” 4505 que tu dois créer dans la page “Catégorie de charges” et tu lui affectera la clé au millièmes, comme pour tes charges générales.
Essaie, tu verras que tu n’auras plus de problèmes en fin d’exercice.
En tous cas si j’ai bien compris ta manœuvre décrite sous les trois petits points…
À bientôt
Daniel

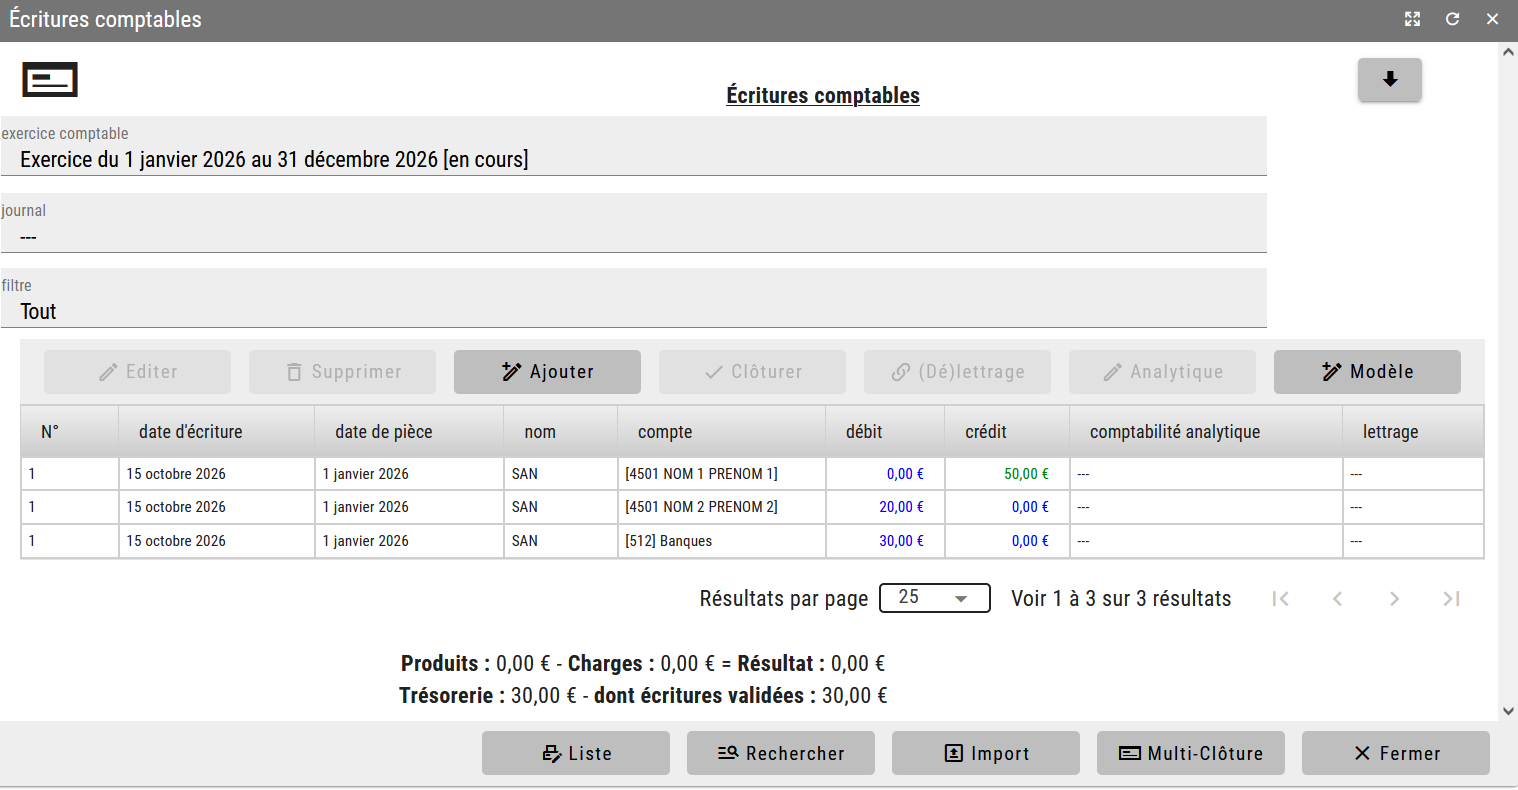
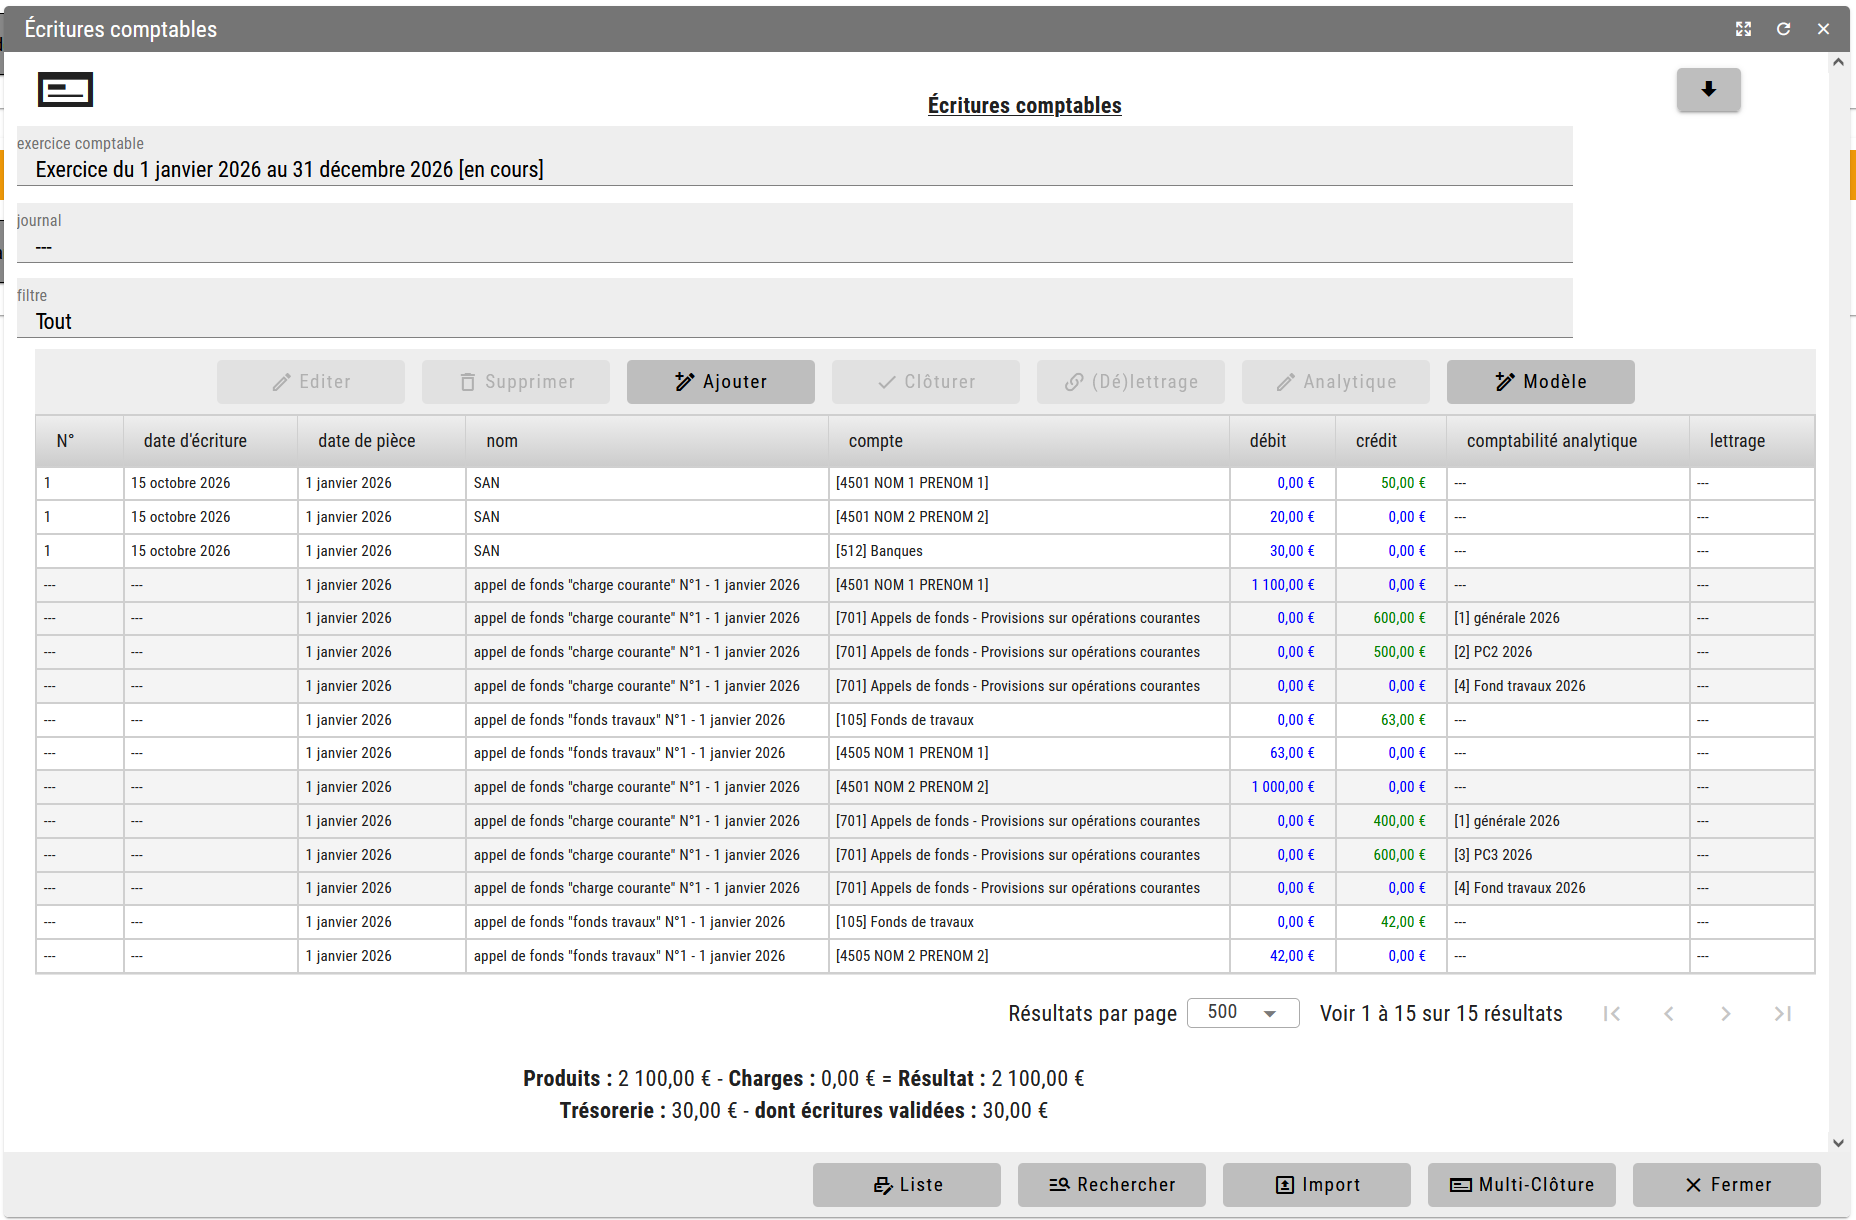
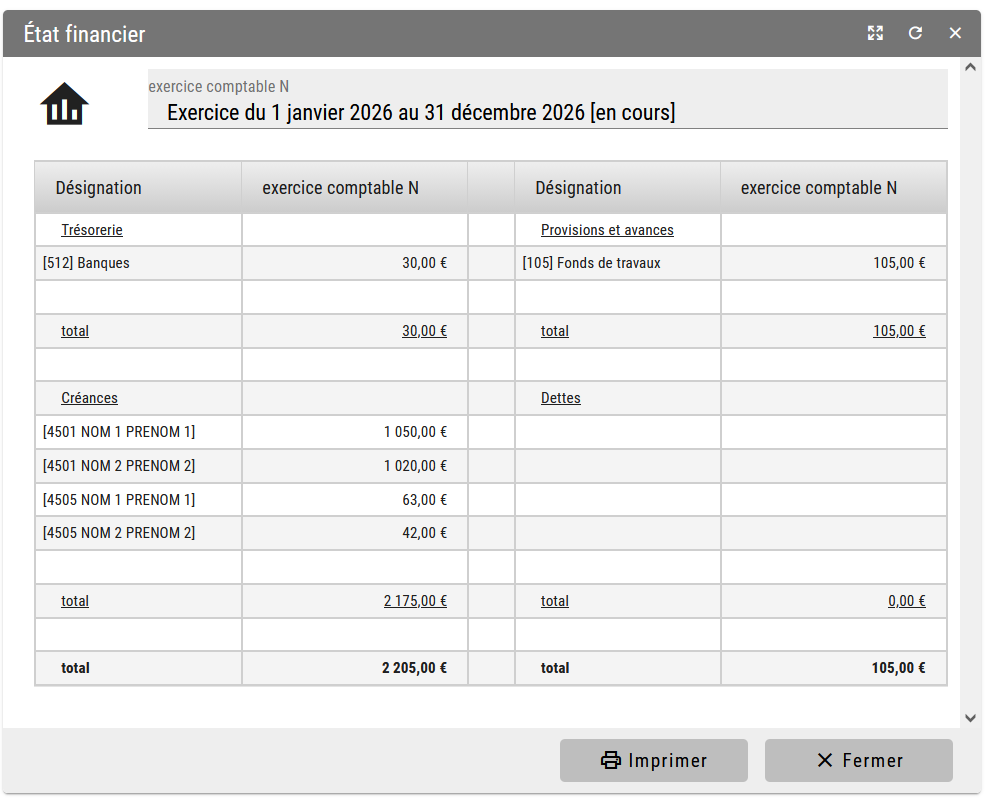
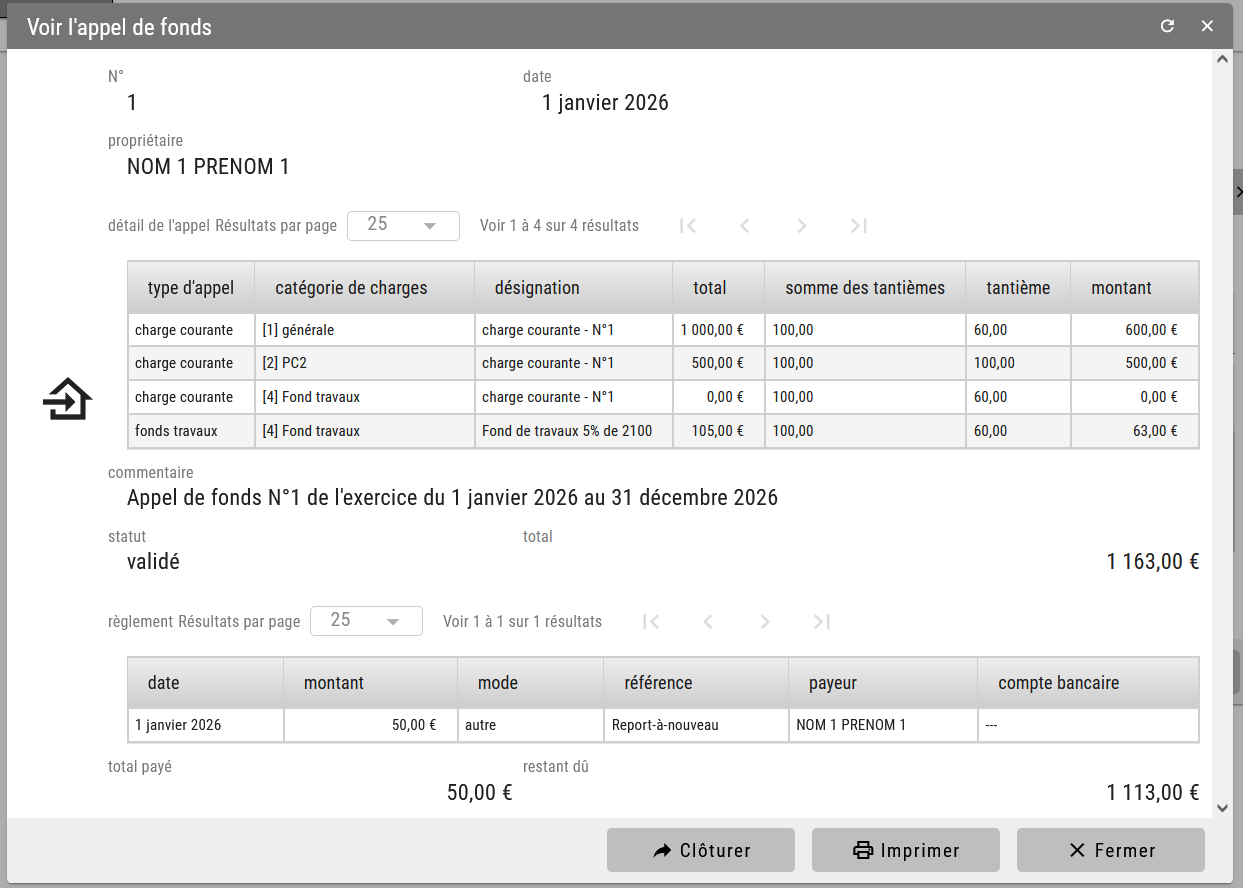
J’ai réalisé un test sur une instance dédié à ce test.

  • Concernant la catégorie de charge pour le fond de travaux je n’ai que deux choix :

  • Deux propriétaires avec un SAN de 50 euro de trop payé pour le premier et 30 euros de restant à payer pour le deuxième

  • Les catégories de charges :

  • Je crée un appel de fond automatique sur les charges courantes :

  • J’ajoute une ligne :


  • Voici l’état des ecritures comptable avant validation de l’appel :

  • Après la validation de l’appel :

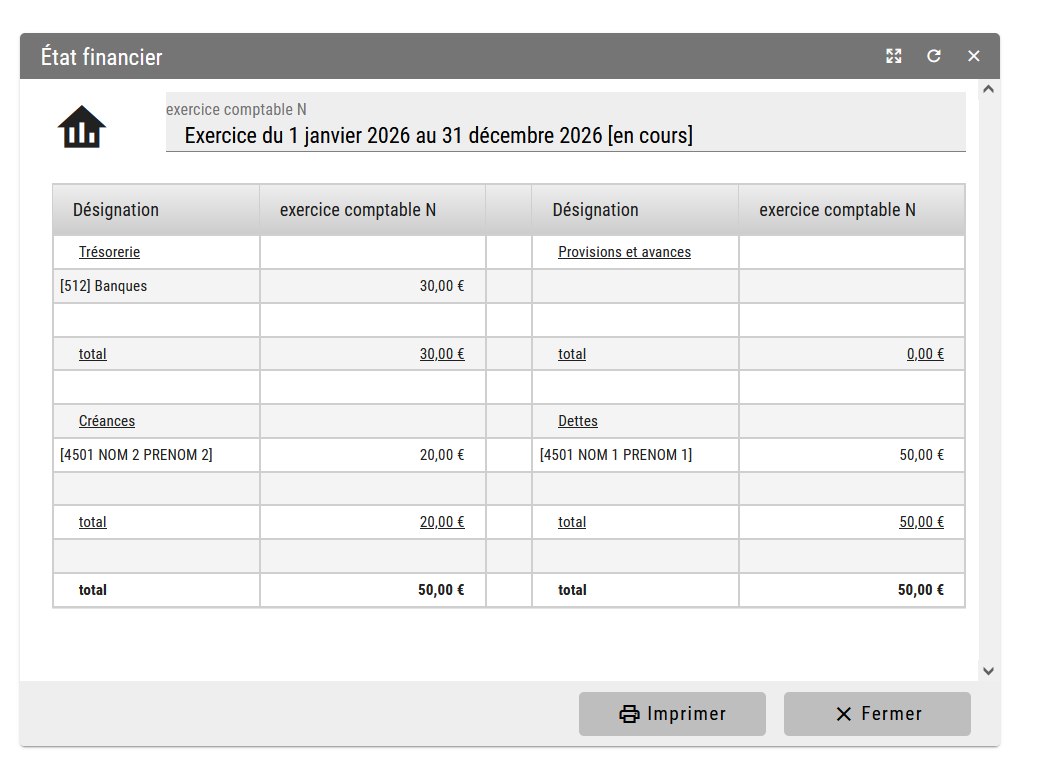
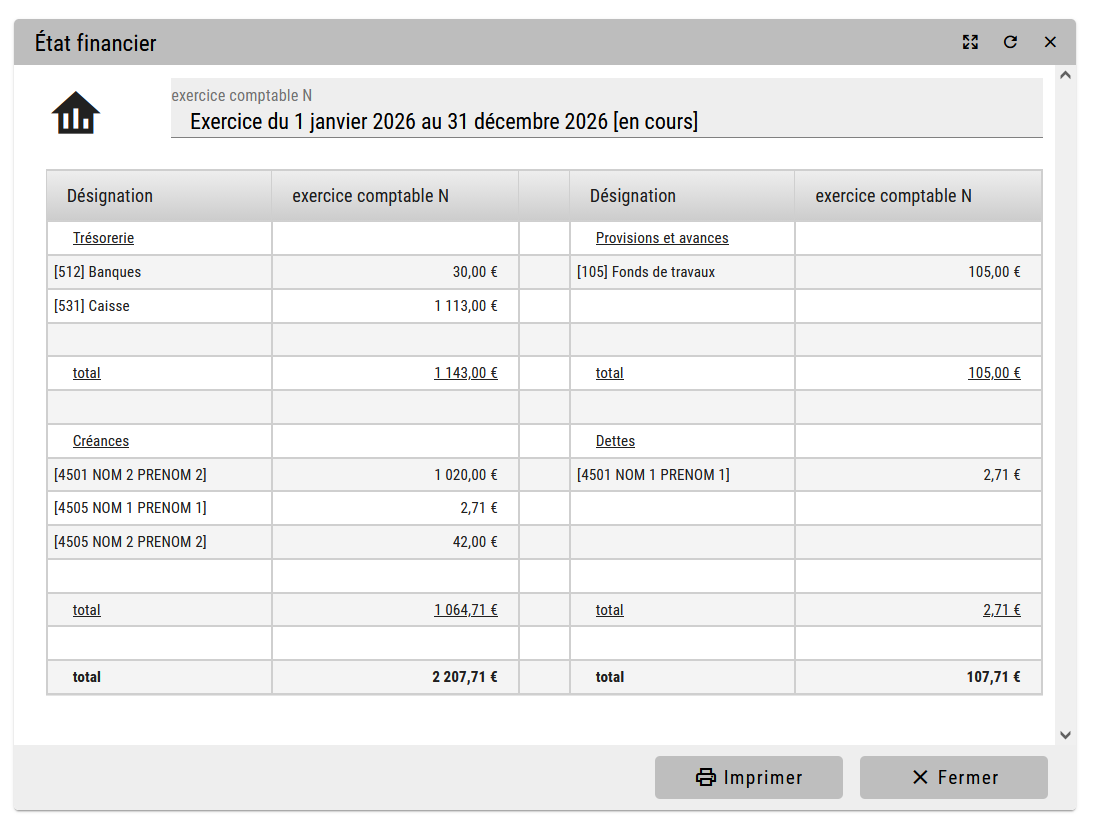
  • Et l’état financier :

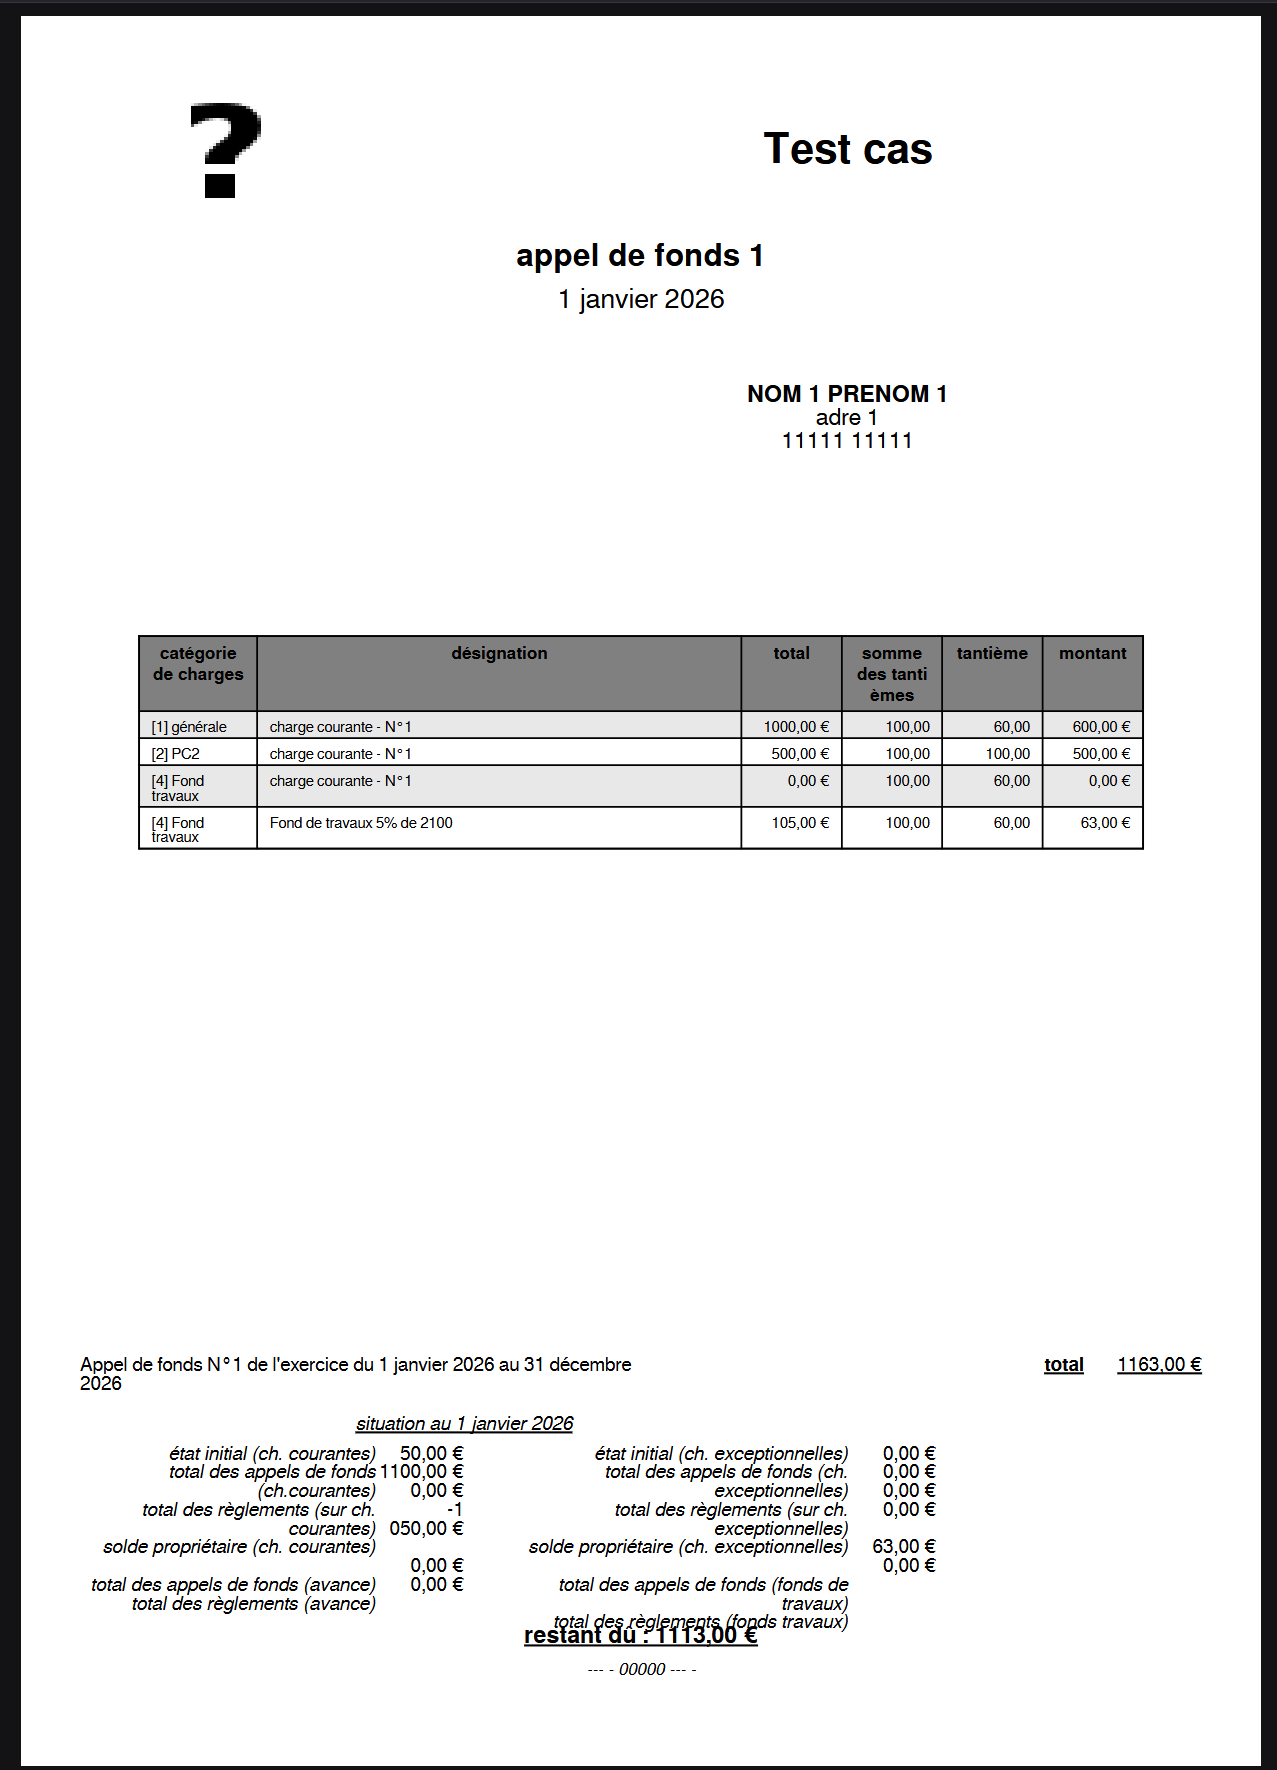
  • Pour le propriétaire 1 son appel de fond, où l’on peut déjà voir que son SAN y a été attribué :


En l’état on voit effectivement que le propriétaire doit en 1050+63€, et les 63€ sont bien affecté au 4505.

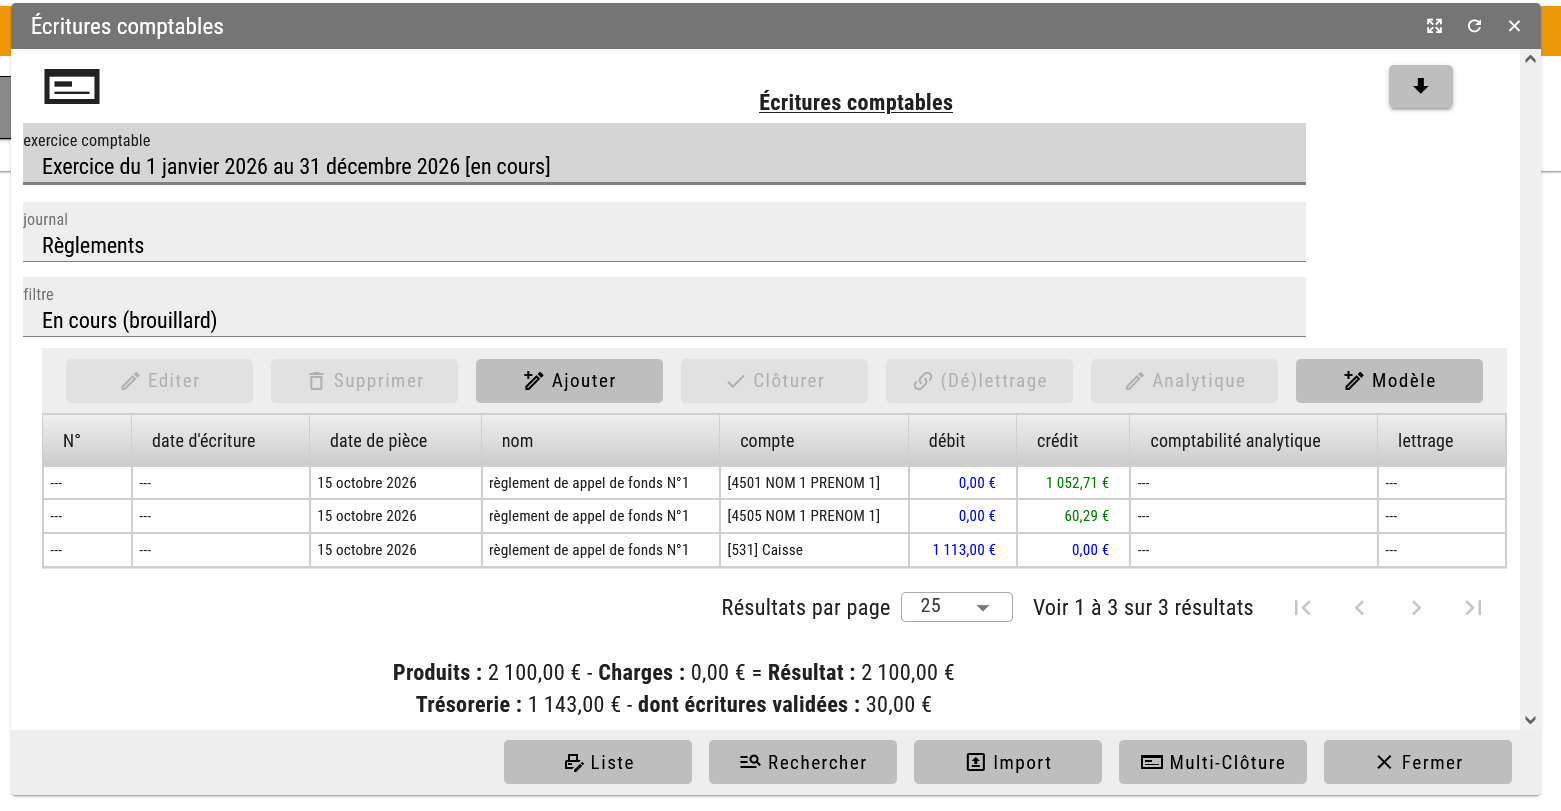
  • Maintenant le propriétaire règle la totalité du restant à payer :

image|627x500

  • Voici l’état financier après :

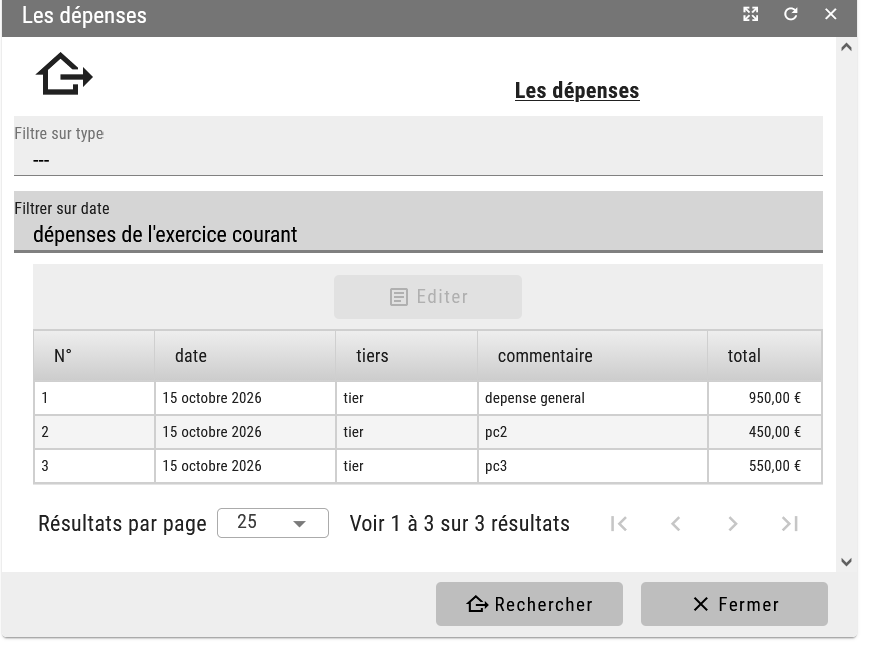
  • Allons jusqu’au bout en ajoutant quelques dépenses. Chacune 50 € en dessous du budget.

  • Cloturons l’exercice

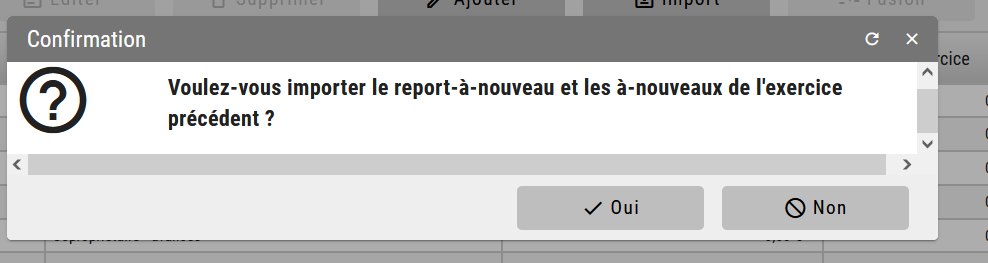
  • J’importe les SAN :

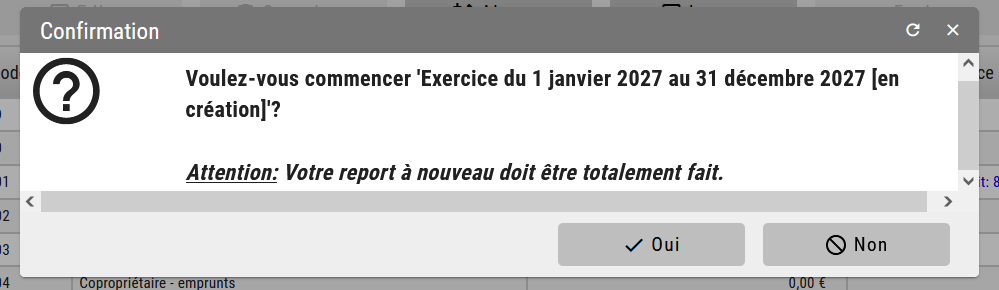
  • Et je commence l’exercice :

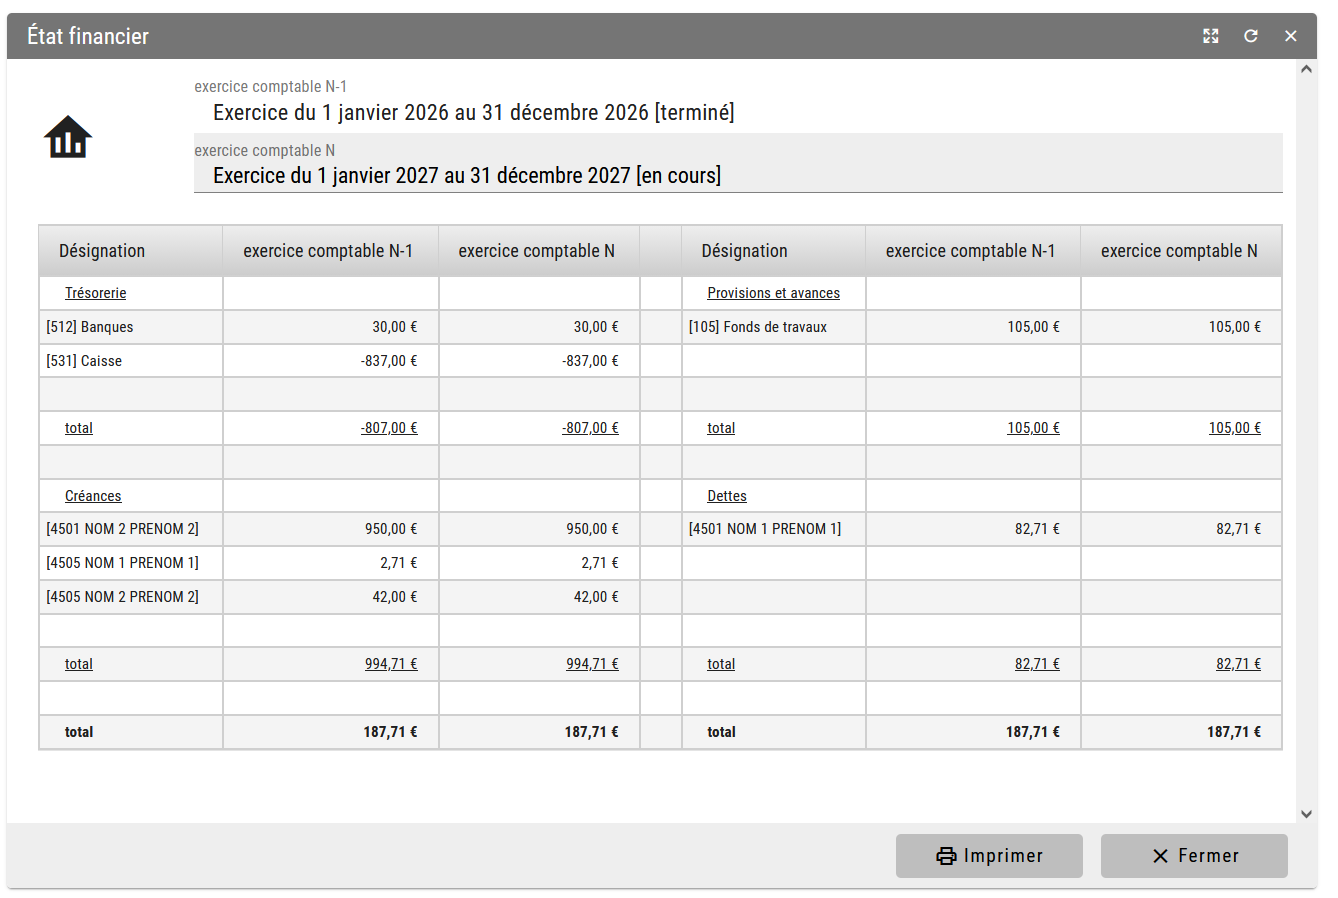
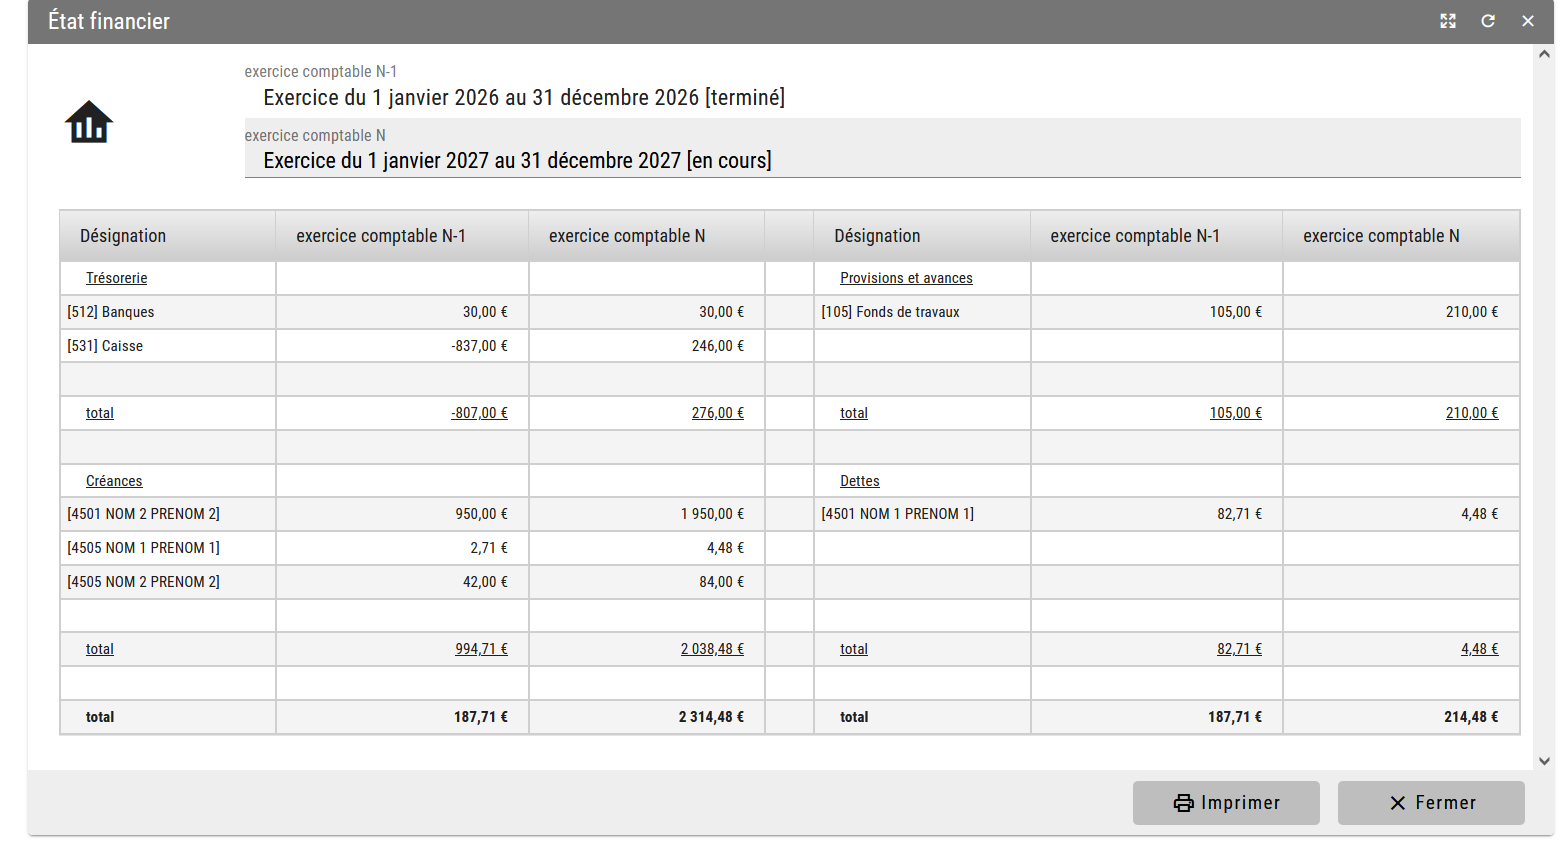
  • Et me voici avec mon état financier :

  • Ce qui d’ailleurs crée un appel de fond pour le SAN négatif :

  • En réitérant le même type d’appel de fond et en le reglant :

@DanielM1 dans le test précédent la categorie de charge qui est bien séparé ne change absolument pas le résultat.

Pour moi c’est le détail des ventilations des règlements (entre les différents compte 4501 4502 4505) qui est fautif.
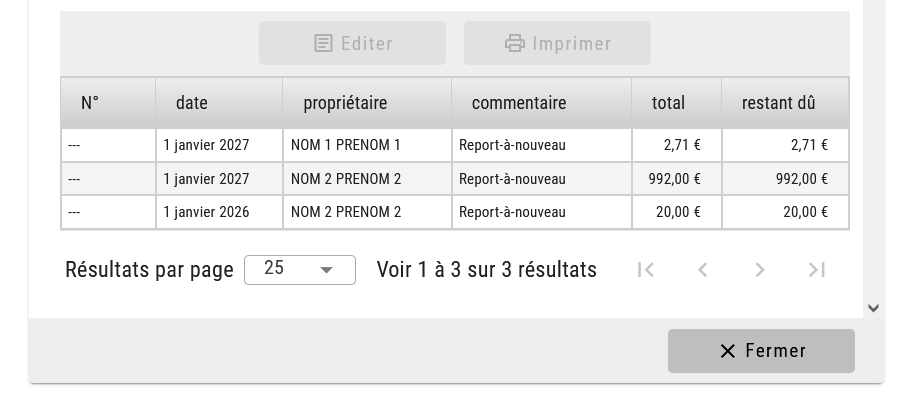
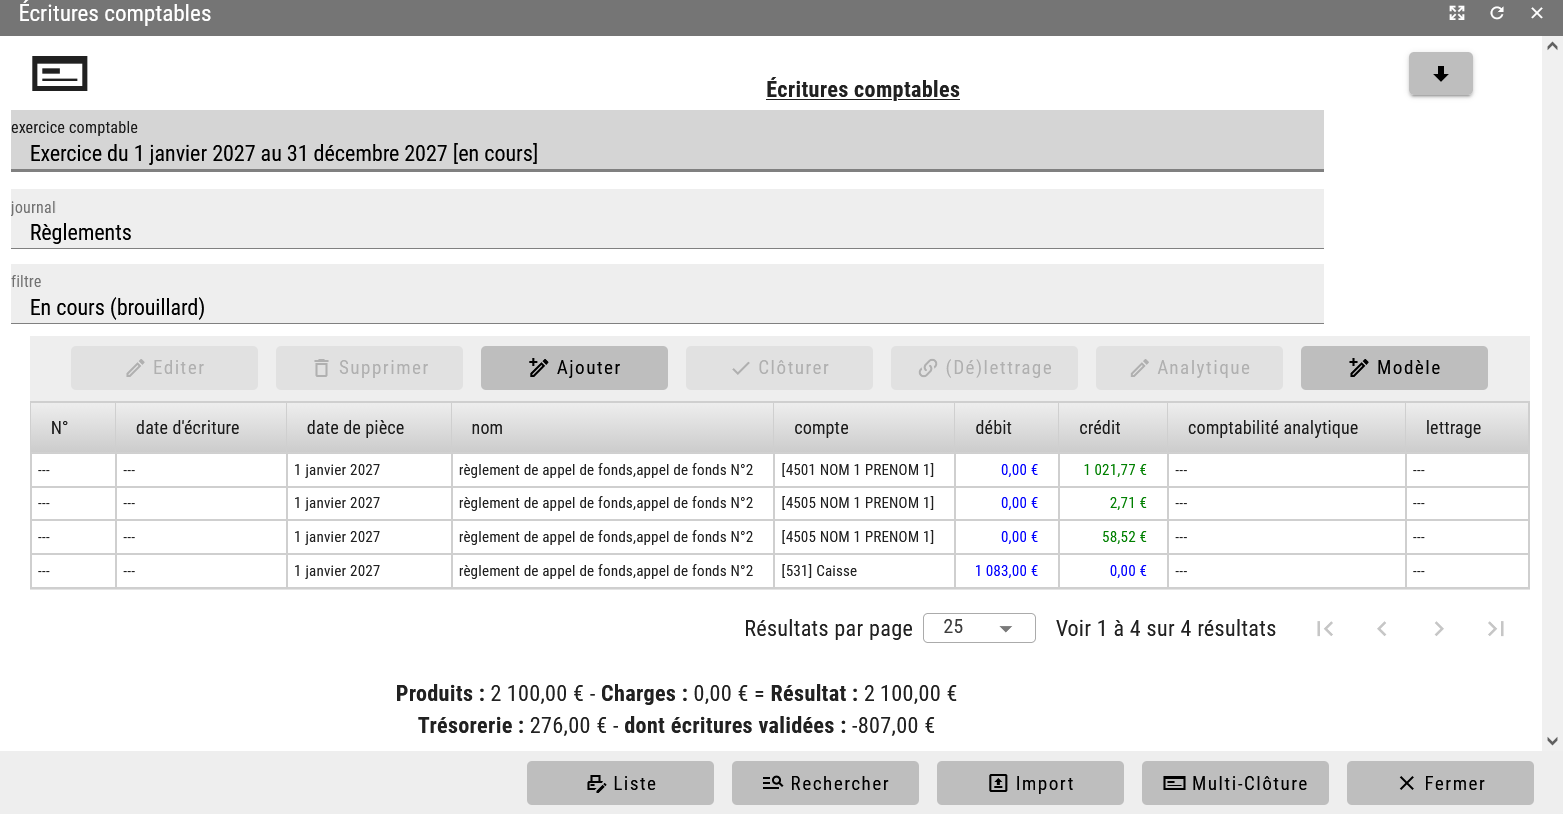
Comme on peut le voir, à la suite de la validation de l’appel de fond, le SAN est “affecté” à l’appel de fond mais cette affectation est plate, sans répartition au prorata des lignes de l’appel de fond.

Pour le second règlement, vu qu’il va en priorité rembourser le SAN négatif il y a 3 lignes.

  • la ligne de SAN 2.71
  • et deux lignes sur les 4501 et 4505 du restant du règlement (1083 - 2.71) au prorata des lignes

Pardon j’ai dis une sottise plus haut. Du temps est passé je ne me souvenais plus comment j’avais fait.
En fait dans “Catégorie de charges” c’est pour ajouter “Charges exceptionnelles”. Lorsque tu rentre une dépense, Diacamma te demandera s’il s’agit d’une charge générale ou charge exceptionnelle.
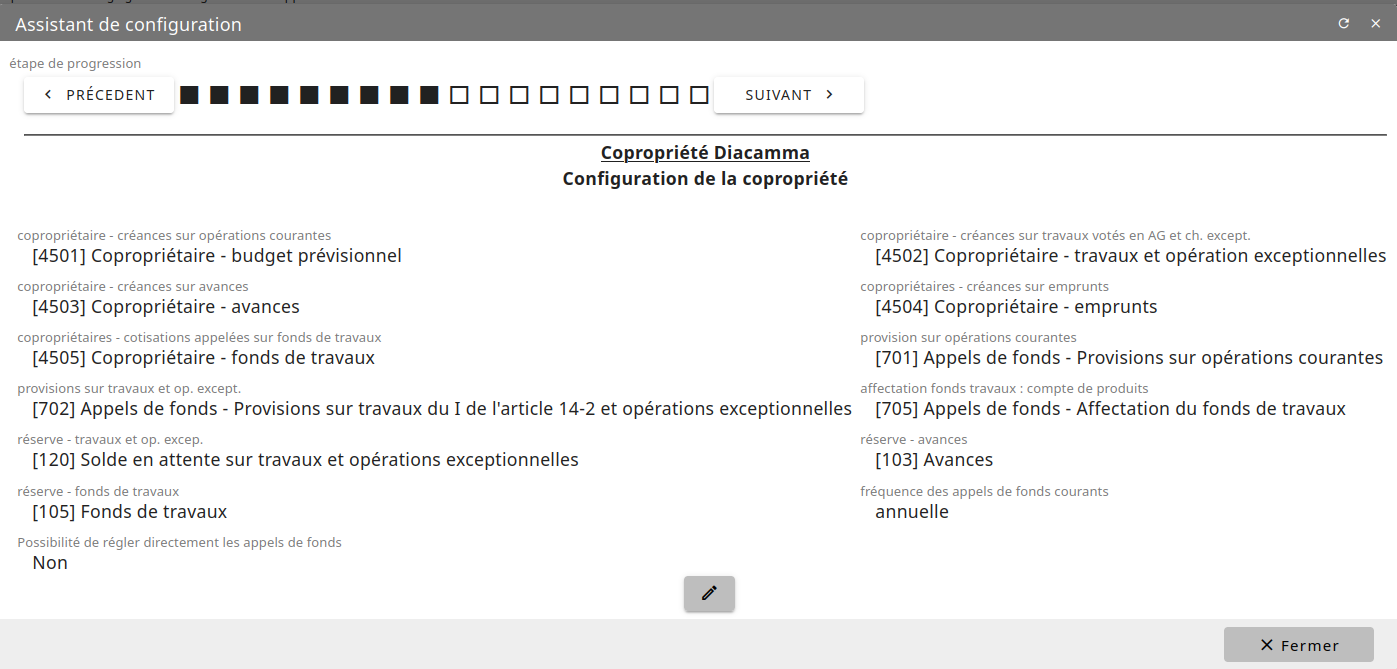
Pour les charges “Fonds de travaux” tu dois aller dans “ADMINISTRATION” puis dans “Configuration générale”. Une fois ouvert clique sur “Assistant” bouton gris en bas à gauche.

Puis cliquer à droite sur “suivant” jusqu’au 9ème écran:

Voilà en déclarant sur le configurateur le compte 4505 comme étant le compte des fonds de travaux (en cliquant sur le petit crayon en bas) et en validant, tu auras alors le choix des fonds de travaux dans ton appel de fonds.
En plus lorsque tu choisi comme catégorie “Fonds de travaux”, automatiquement Diacamma met déjà la somme = à 5% de ton budget annuel (bien sur c’est modifiable) et Diacamma tient compte des milièmes de tes charges générales pour amputer la somme aux propriétaires…
Voilà, mille excuses pour tout à l’heure.
Teste comme ça. À bientôt
Daniel

Bonjour Daniel,

Les configurations de mon instance principale et celle de mon instance de test sont configurées comme tu me l’indiques et ce depuis le début.

Si tu regardes les écritures comptables le logiciel a bien séparé la partie charge courante et la partie fond de travaux dans les deux comptes correctements.

Merci pour l’aide que tu essaies de me fournir mais je ne pense pas qu’il s’agisse d’un problème de configuration mais plus un problème de ventilation de/des soldes au changement d’exercice.

Bonne journée
Florian